Haber akışına dön
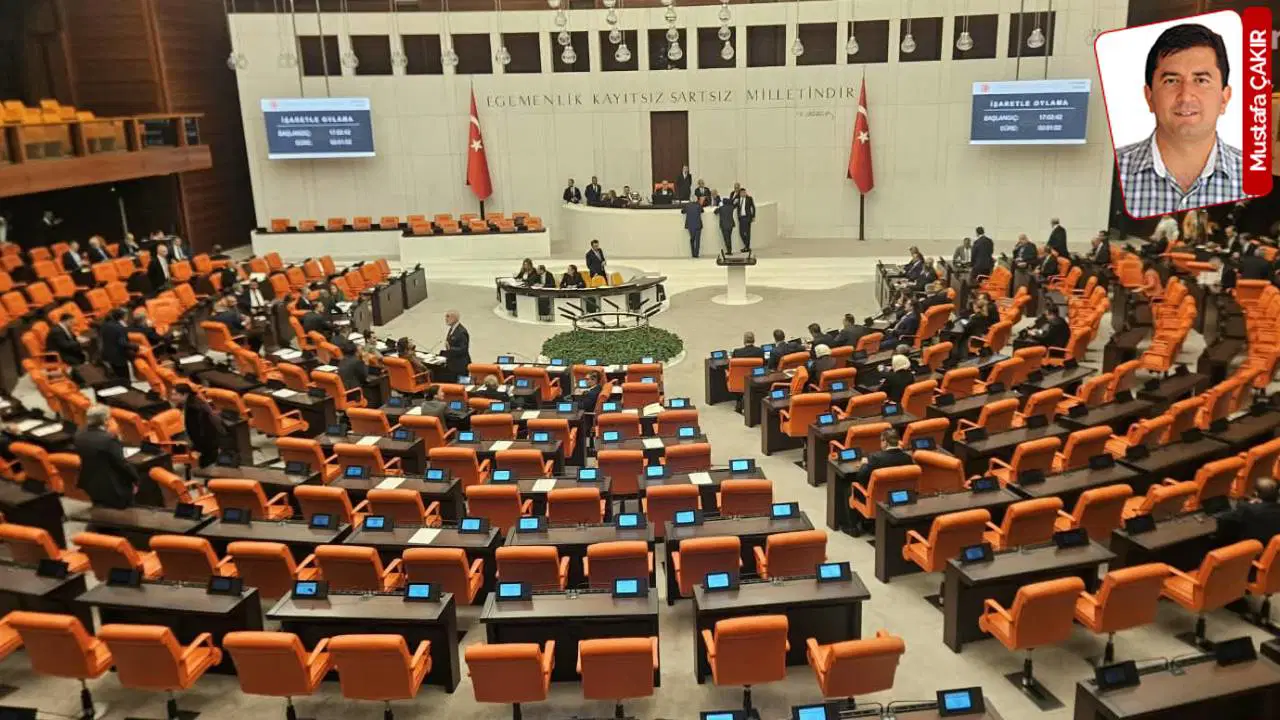
Türkiye Büyük Millet Meclisi (TBMM) Genel Kurulu'nda görüşülen Vergi Kanunları ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi'nin ilk yedi maddesi kabul edildi. Teklifle, kamu idarelerinin yapacağı ödemelerde "borcu yoktur" belgesi aranması zorunluluğu getirildi.
Mahkeme ve İcra Ödemelerinde Yeni Düzenleme
Teklifle, Danıştay'ın iptal kararının ardından Amme Alacaklarının Tahsil Usulü Hakkında Kanun'da değişiklik yapıldı. Buna göre, Kamu Mali Yönetimi ve Kontrol Kanunu'na tabi kamu idareleri ve bağlı döner sermaye işletmeleri, mahkeme kararları veya icra dairelerinin ödeme emirlerine istinaden yapacakları ödemelerde "borcu yoktur" belgesi arayacak.
Gelir Vergisi Kanunu'nda Yapılan Düzenleme
Gelir Vergisi Kanunu'nda yapılan düzenleme ile, Sanayi ve Teknoloji Bakanlığı'nın belirlediği kriterlere göre teknogirişim şirketi niteliğindeki işverenlerce hizmet erbabına bedelsiz veya indirimli olarak verilen ve ücret sayılan pay senetlerinin, verildiği tarihteki rayiç değerinin o yılki bir yıllık brüt ücret tutarını aşmayan kısmı gelir vergisinden istisna tutulacak. Bu pay senetlerinin elden çıkarılması durumunda vergi avantajı da belirli sürelerde düşürülecek.
Elektronik Ticaret Pazar Yerlerine İlişkin Düzenlemeler
Ayrıca, mükelleflerin yapacakları ödemelerin vergi kesintisi kapsamına alınması ve vergi güvenliğinin sağlanması amacıyla elektronik ticaret pazar yerleri ile ilgili düzenlemeler getirildi. Bu düzenlemeler kapsamında, Cumhurbaşkanına çeşitli sektörler ve faaliyet konularına göre vergi kesintisi oranı belirleme yetkisi verildi.
Kıymetli Madenlerin Değerlenmesi
Teklifte ayrıca kıymetli madenlerin borsa rayici kullanılarak değerlenmesi ile ilgili düzenlemeler de yer aldı. Altın, gümüş, platin ve paladyum gibi kıymetli madenlerin değerlemesi için borsa rayici kullanılamadığı durumlarda maliyet bedeli esas alınacak.
Anayasa Mahkemesi'nin iptal kararları doğrultusunda Vergi Usul Kanunu'nda da değişiklik yapılarak, vergi uygulamalarında daha şeffaf ve adaletli bir yaklaşım hedeflendi.