Haber akışına dön

Dijital euro, ECB tarafından çıkarılan ve nakdin dijital karşılığı olarak tanımlanan yeni bir kamu parası olacak. Banka hesabı olan kullanıcılar, dijital euroyu bankalarının mobil uygulaması içinde yer alacak ayrı bir dijital euro cüzdanında tutabilecek. Bu cüzdan, klasik banka mevduatından tamamen bağımsız çalışacak. Market alışverişinden restoran ödemesine kadar günlük harcamalar doğrudan bu cüzdandan yapılabilecek.
ABD merkezli ödeme devlerine bağımlılık endişesi
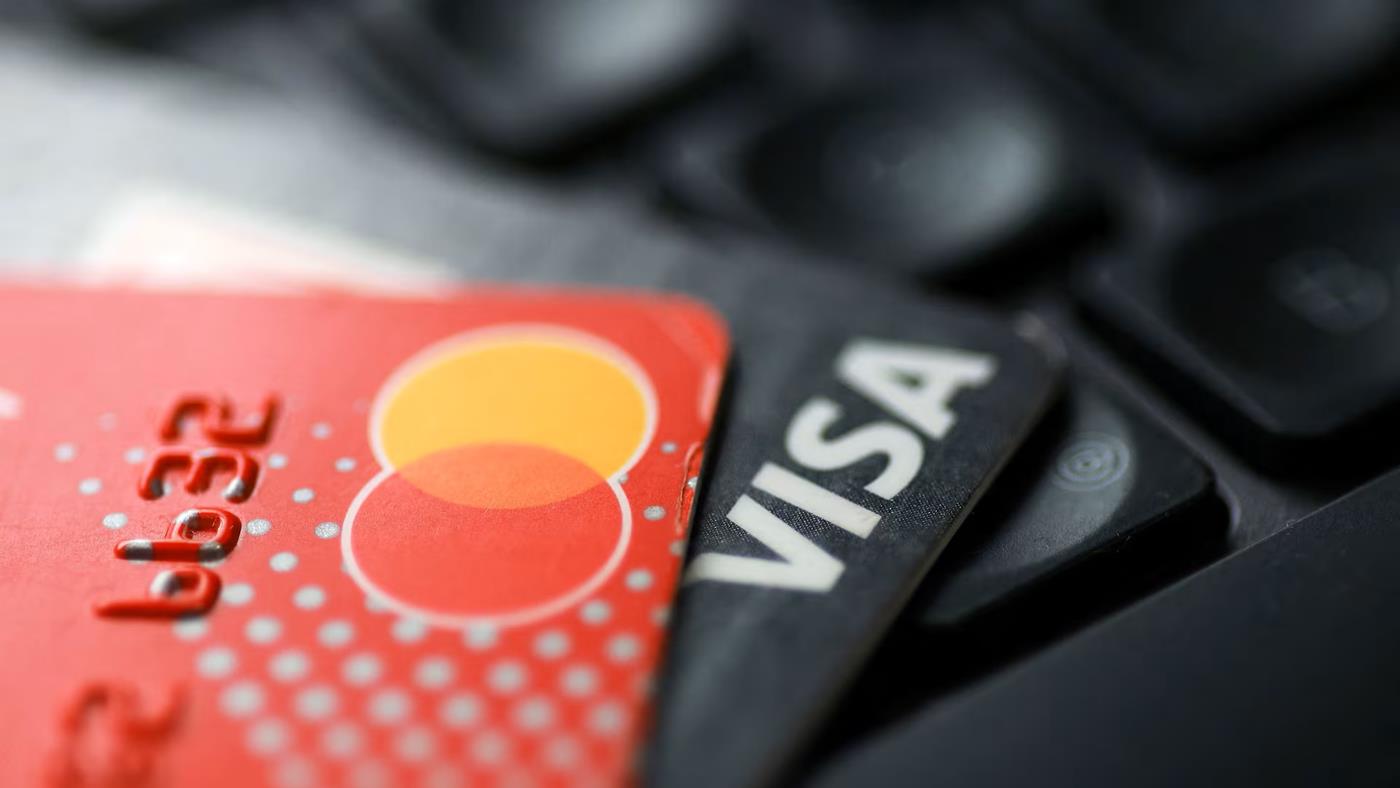
ECB Yönetim Kurulu üyesi Piero Cipollone, euro bölgesinin perakende dijital ödemelerde yabancıların insafına kaldığını belirtti. Visa ve Mastercard’ın 2022’de Rusya’daki faaliyetlerini askıya almasının bu kırılganlığı net biçimde ortaya koyduğunu hatırlatıyor. Dijital euronun tüm teknik altyapısının tamamen Avrupalı şirketler tarafından geliştirilmesi gerekecek. Projede görev alan firmaların Avrupa mülkiyetinde olması zorunlu olacak. Eğer mülkiyet yapısı değişirse ilgili şirket projeden çıkarılacak.
Öte yandan bankalar için dijital euronun bir maliyeti olacak. PwC tarafından yapılan bir çalışmada bu maliyet 18 milyar euro olarak tahmin edilirken, ECB gerçek rakamın bunun yaklaşık dörtte biri olduğunu savunuyor. Uzmanlara göre dijital euronun en büyük avantajlarından biri anında mutabakat. Kartlı ödemelerde günler sürebilen para transferleri, dijital euroda anında gerçekleşecek. Bu durum, özellikle KOBİ’lerin nakit akışını iyileştirecek ve kısa vadeli kredi ihtiyacını azaltacak. Ayrıca merkez bankası destekli altyapı sayesinde dolandırıcılık riskinin önemli ölçüde düşmesi bekleniyor.
Süreçte bir sonraki adım Avrupa Parlamentosu ile Avrupa Konseyi arasındaki müzakerelerin tamamlanması olacak. Bu sürecin gelecek yıl sona ermesi, ardından 2027’de bir pilot uygulamanın başlatılması bekleniyor. ECB, dijital euronun tek seferde mi yoksa kademeli olarak mı devreye alınacağına ise daha sonra karar verecek.
AB, Türkiye’yi örnek mi alıyor?
Avrupa Birliği’nin dijital euro hamlesi akıllara daha önce benzer bir adım atan Türkiye’yi getiriyor. Türkiye, 2016 yılında devreye alınan TROY (Türkiye’nin Ödeme Yöntemi) ile kartlı ödemelerde Visa ve Mastercard’a olan bağımlılığı azaltmayı hedeflemişti. Bankalararası Kart Merkezi (BKM) tarafından geliştirilen TROY, tamamen yerli kartlı ödeme altyapısı olarak konumlandırılmış ve kamu bankalarının öncülüğünde yaygınlaştırılmıştı. Her ne kadar TROY, dijital euro gibi bir merkez bankası parası olmasa da temel motivasyonun benzer olduğu görülüyor. Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından mevcut ödeme altyapısını tamamlayıcı nitelikte bir dijital para birimi olarak Dijital Türk Lirası üzerinde de çalışmaya devam ediyor.