Haber akışına dön

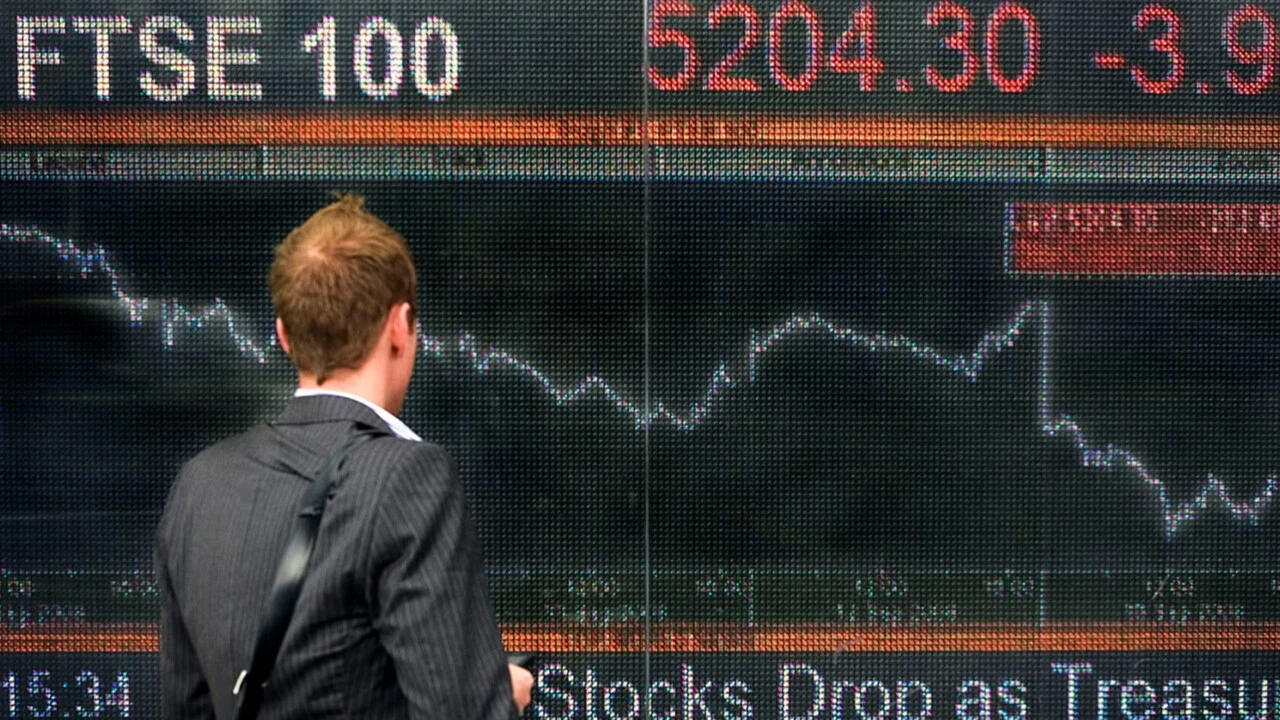
Jeopolitik gerilimlerin Orta Doğu hattında tırmanması ve enerji arzına yönelik endişeler, cuma sabahı itibarıyla Avrupa borsaları genelinde sert satış dalgalarını beraberinde getirdi. Londra, Frankfurt ve Paris merkezli ana endeksler, yatırımcıların güvenli liman arayışına girmesiyle birlikte güne negatif bir başlangıç yaptı.
Stoxx 600 endeksi açılışın ardından yüzde 0,5 değer kaybederken, madencilik hisselerindeki yüzde 1,7’lik düşüş piyasa üzerindeki baskıyı derinleştirdi. ABD ve İran arasındaki diplomatik süreçte yaşanan tıkanıklık, küresel tedarik zincirine dair korkuları tetikleyerek Avrupa borsaları içerisinde işlem gören sanayi devlerinin fiyatlamalarında bozulmaya yol açtı.
Enerji fiyatları ve sektör bazlı ayrışmalar
Piyasadaki genel karamsarlığa rağmen petrol ve gaz sektörü, ham petrol fiyatlarındaki ani yükselişten destek alarak pozitif bir ayrışma sergiledi. Brent petrol fiyatlarının varil başına 105 dolar sınırını aşması, enerji devlerinin hisselerine yüzde 1,2 oranında değer kazandırdı. Bu durum, Avrupa borsaları genelindeki kaybın bir nebze de olsa dengelenmesini sağladı.
Ancak otomotiv tarafında tablo o kadar iyimser gelişmedi. Fransız otomobil üreticisi Renault (RNO), gelirlerini artırmasına rağmen satış hacmindeki daralma nedeniyle yüzde 2,2’lik bir düşüşle karşılaştı. Teknoloji tarafında ise SAP, bulut gelirlerindeki yüzde 19’luk artış ve yapay zeka yatırımlarıyla piyasanın geneline meydan okuyan bir performans sergileyerek yüzde 6,4 yükseldi.
Geçmiş krizlerin piyasa hafızasındaki yeri
Bugün Avrupa borsaları üzerinde hissedilen bu yoğun baskı, bölgenin tarihsel enerji kırılganlıklarını yeniden gündeme getirdi. Özellikle 2022 yılında yaşanan doğal gaz krizi sırasında endekslerin sergilediği volatilite, bugünkü fiyatlamalar için önemli bir referans noktası oluşturdu. O dönemde de enerji arzına yönelik her tehdit, Avrupa borsaları içerisinde sanayi üretim maliyetlerinin katlanacağı beklentisini doğurmuş ve yatırımcıların risk iştahını bıçak gibi kesmişti.
Renault gibi devlerin o yıllarda başlattığı stratejik dönüşüm ve maliyet disiplini programları, bugün şirketin gelirlerini artırmasını sağlasa da piyasanın makro korkuları reel rakamların önüne geçti. Tarihsel olarak bakıldığında, Orta Doğu kaynaklı her arz şoku, bölge borsalarında emtia hisseleri ile üretim hisseleri arasında derin bir uçurum yarattı.
Ekonomik verilerin ve beklentilerin seyri
Küresel piyasa aktörleri, sadece jeopolitik gelişmeleri değil, aynı zamanda bölgeden gelen taze ekonomik verileri de yakından inceledi. İngiltere’de perakende satışların beklentilerin üzerinde gelmesi tüketici direncinin sürdüğüne işaret etse de, bu durum Avrupa borsaları üzerindeki satış baskısını kırmaya yetmedi.
Yatırımcılar, günün devamında açıklanacak olan Almanya Ifo İş Dünyası Ortamı Endeksi gibi kritik öncü verilerin, bölge ekonomisinin resesyon riskine dair daha net bir mesaj vermesini bekledi. Eni ve Volvo gibi devlerin finansal raporları öncesinde piyasadaki temkinli bekleyiş sürerken, Avrupa borsaları içindeki işlem hacminin geçmiş haftalara oranla daha düşük seviyelerde kaldığı gözlemlendi. Analistler, diplomatik kanallardan gelecek somut bir haber akışı olmaması durumunda negatif seyrin korunabileceği görüşünü paylaştı.