Haber akışına dön

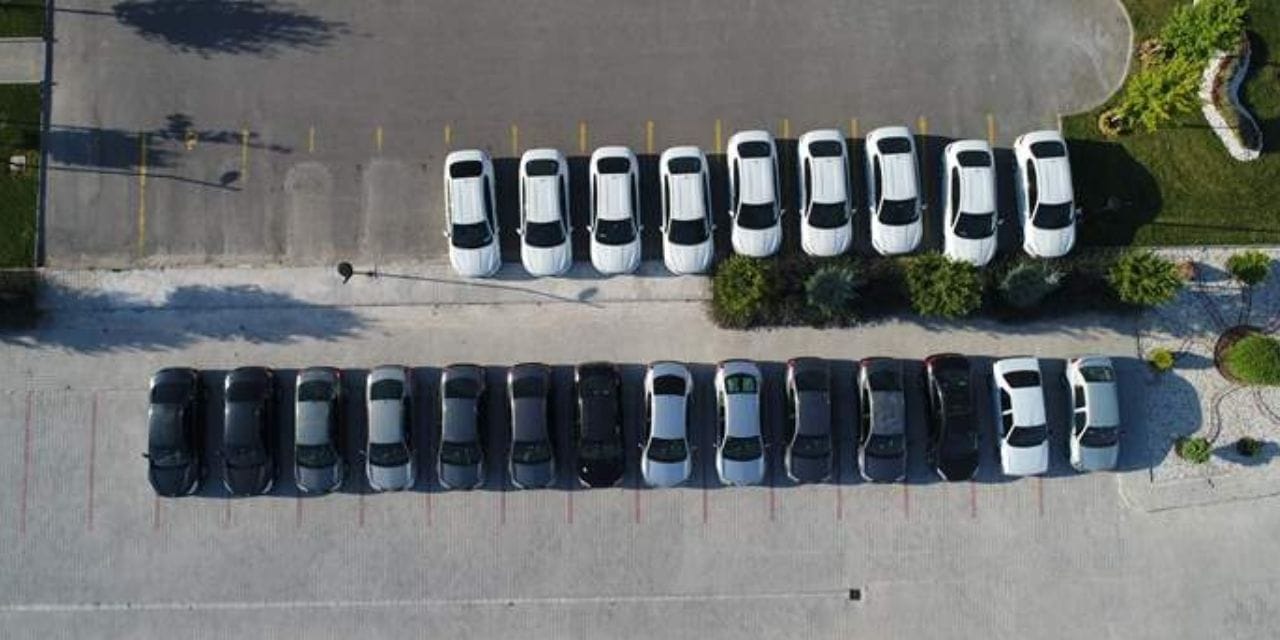
Bakanlığın 1 Ocak 2026 itibarıyla devreye girecek olan düzenlemesi ile devletin varlıkları, tıpkı özel sektör şirketlerinde olduğu gibi "amortisman" ve "piyasa değer kaybı" kriterlerine göre takip edilecek. Bu sayede kamu envanterindeki taşınmaz ve eşyaların gerçek değerlerinin güncel tutulması hedefleniyor.
Resmi Gazete’de yayımlanan yeni tebliğ, hizmet araçlarından iş makinelerine, bilgisayarlardan binalara kadar geniş bir yelpazeyi kapsıyor. Kamu idarelerinin sahip olduğu varlıkların mali kayıtlarını tutarken daha şeffaf ve hesap verilebilir bir model sunuyor.
MUAFİYETLER VE HESAPLAMA ESASLARI
- Yeni sistemde her varlık "eskime payı" hesaplamasına dahil edilmeyecek.
- Muaf Tutulanlar: Yapımı devam eden yatırımlar, tarihi binalar, manevi ve sanatsal değeri olan varlıklar bu hesaplamanın dışında tutulacak.
- Hesaplama Yöntemi: Değerleme işlemlerinde malın devlete olan maliyeti esas alınacak. Enflasyona göre yeniden değerleme yapılmışsa, güncel rakamlar üzerinden işlem yapılacak.
- Sorumluluk: Bir bina hangi kuruma aitse hesaplarını o tutacak; ancak bina başka bir kuruma tahsis edilmişse, eskime payı işlemlerinden fiilen kullanan kurum sorumlu olacak.
52 BİN TL ALTI İÇİN "TEK SEFERDE" İŞLEM
Bürokrasiyi azaltmak adına belirli alt limitler getirildi:
- Dayanıklı Eşyalar: Değeri 52 bin liranın altındaki eşyalar, alındığı yıl içinde doğrudan "eskimiş" sayılarak defterden düşülecek.
- Taşınmaz Harcamaları: Taşınmazlar için yapılan 114 bin liranın altındaki harcamalarda da benzer bir yöntemle tek seferde kayıt tutulacak.
- Üst Limitler: Bu rakamların üzerindeki varlıklar ise ekonomik ömürleri boyunca yıllık periyotlarla hesaplanacak.
TEKNOLOJİK ESKİME VE DEĞER DÜŞÜKLÜĞÜ
Sistem sadece fiziksel yıpranmayı değil, çağın gereksinimlerini de göz önünde bulunduruyor.
- Teknolojik Yıpranma: Bir cihazın teknolojisi geri kaldıysa veya hukuki değişiklikler nedeniyle değeri azaldıysa, bu durum "değer düşüklüğü" olarak kaydedilecek.
- Geri Dönüş: Eğer ileride bu değer kaybı ortadan kalkarsa, kayıtlar tekrar eski haline getirilebilecek.