Haber akışına dön

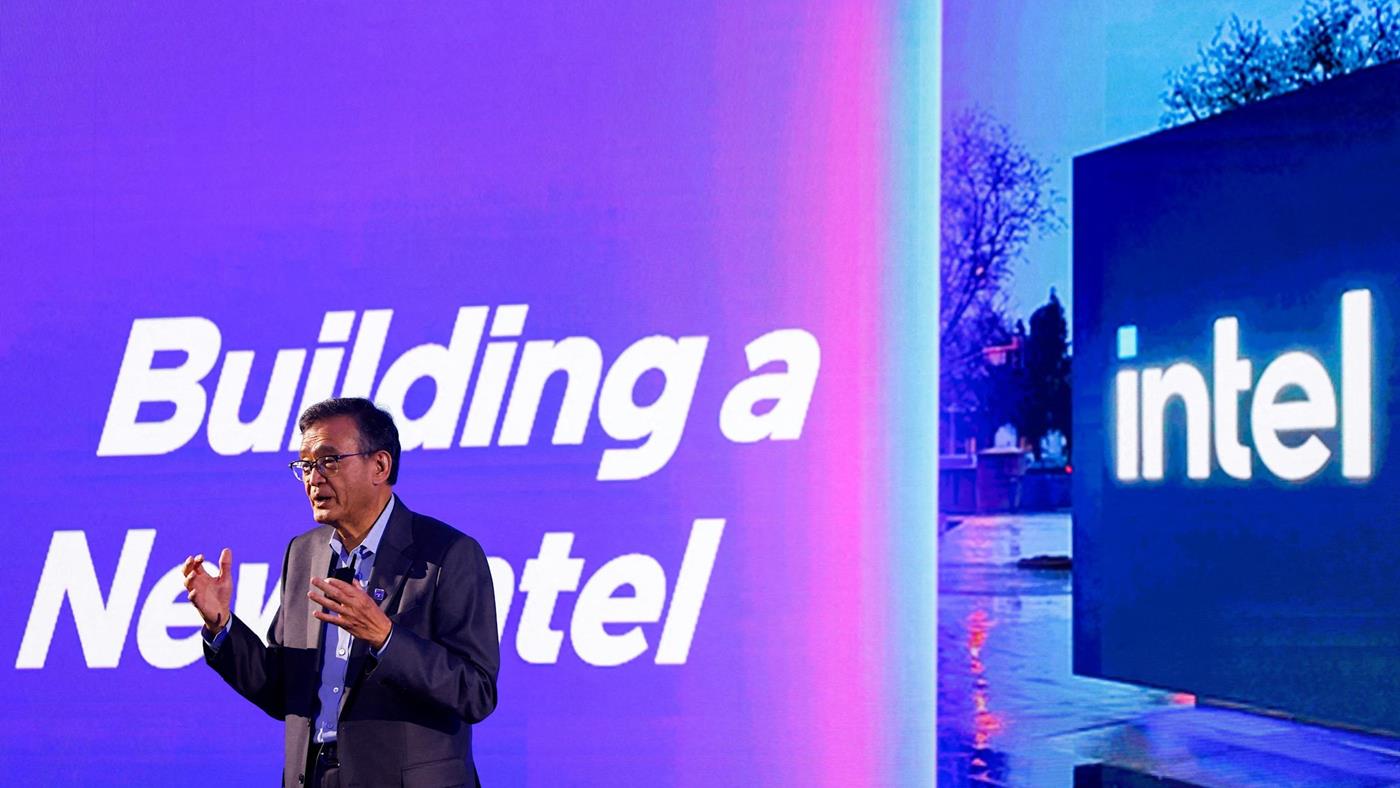
Öte yandan Intel, kendi öngörülerini yaklaşık 1,4 milyar dolar aşarak dikkat çekici bir gelir performansı sergiledi. Düzeltilmiş (non-GAAP) verilere göre Intel’in 1,5 milyar dolar net kâr elde ettiği görülüyor. Bu güçlü sonuçların arkasında özellikle veri merkezi sınıfı işlemcilere yönelik artan talep, istemci tarafında istikrarlı satışlar ve Intel’in kendi üretim tesislerindeki kapasite ile verimlilik artışı yer aldı.
Gelir artışı ve marjlarda iyileşme
Operasyonlardan elde edilen nakit akışı 1,1 milyar dolar olurken açıklanan büyük zarar kaleminin temelinde 4,07 milyar dolarlık yeniden yapılandırma gideri bulunuyor. Bunun 3,447 milyar doları Mobileye kaynaklı değer düşüklüğü, kalan kısmı ise diğer yeniden yapılandırma maliyetlerinden oluşuyor.
İstemci ve veri merkezi birimlerinde toparlanma
Intel’in ürün tarafında toparlanma sinyalleri dikkat çekiyor. Şirket, üretim süreçlerinde özellikle Intel 7, Intel 4 ve Intel 3 teknolojilerinde verim artışı sağlandığını vurguluyor. Bu artış, yapay zeka iş yüklerinin eğitimden çıkarım (inference) aşamasına kaymasıyla birlikte CPU’ların veri merkezlerinde yeniden kritik rol üstlenmeye başlamasıyla ilişkilendiriliyor.
Çip üretim tarafı büyüyor ama halen zarar yazıyor
Zararın temel nedeni, 18A üretim sürecinin devreye alınması sırasında oluşan yüksek maliyetler olarak gösteriliyor. Düşük verim oranları, yüksek amortisman giderleri ve gelecekteki 14A gibi yeni nesil teknolojilere yapılan yoğun Ar-Ge yatırımları bu tabloyu şekillendiriyor. Intel, her ne kadar yeni üretim süreçlerinde verimliliğin arttığını ve müşteri ilgisinin yükseldiğini belirtse de, dış müşterilerden anlamlı gelir akışının 2026 sonu veya 2027’den önce beklenmediği ifade ediliyor.