Haber akışına dön

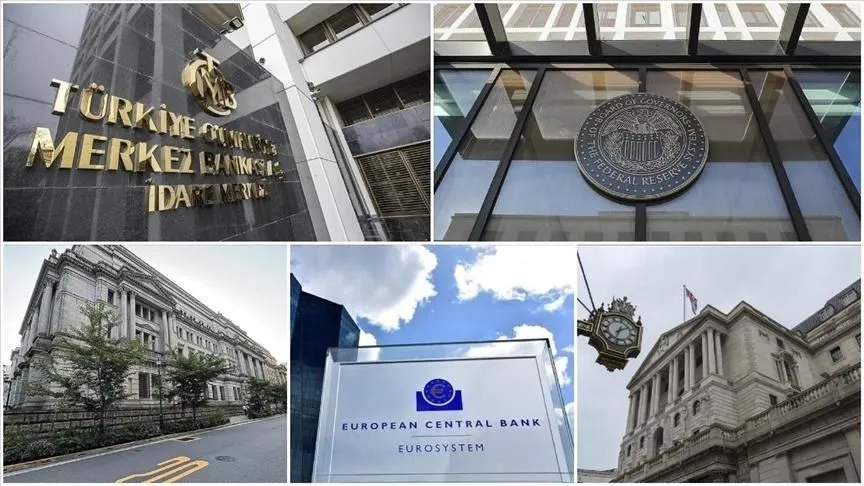
ABD tarafında istihdama yönelik risklerin azaldığına işaret eden veriler, ABD Merkez Bankası'nın (Fed) yılın ikinci yarısında faiz indirimlerine başlayabileceğine yönelik iyimserlikleri artırıyor. Ancak, dünya çapında devam eden jeopolitik ve ticari gerilimler merkez bankalarının kararlarını zorlaştırıyor.
Mart ayında merkez bankalarını yoğun bir takvim bekliyor. Fed, Avrupa Merkez Bankası (ECB), İngiltere Merkez Bankası (BoE), Japonya Merkez Bankası (BoJ), Avustralya Merkez Bankası (RBA) ve Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) para politikası kararları takip edilecek. Fed'in 18 Mart'ta açıklanacak kararında pas geçmesi bekleniyor.
Fed'in gevşeme sürecinde enflasyon ve istihdama yönelik riskler etkili olmaya devam ederken, ocak ayına ilişkin ılımlı istihdam verileri, bankanın enflasyonla mücadele tarafına daha çok odaklanabilmesine fırsat verdi. Şubat ayına ilişkin enflasyon ve istihdam verilerinin geleceğe yönelik projeksiyonlarda etkili olması bekleniyor.
Avrupa'da, ECB'nin 19 Mart'taki para politikası toplantısında 3 temel politika faizini değiştirmemesi bekleniyor. Avro Bölgesi'nde ocakta yıllık enflasyon yüzde 1,7 ile beklentilere paralel gelirken, bir önceki veri dönemine göre azalışa işaret etti.
İngiltere'de BoE'nin, ocakta enflasyonun yüzde 3,0 seviyesine gerilemesi ve ana eğilimde düşüş öngörüleri ile 25 baz puanlık faiz indirimine gitmesi bekleniyor. Para piyasalarında bu kararın yüzde 80 ihtimalle gerçekleşmesi fiyatlanıyor.
Japonya'da BoJ'un 19 Mart'ta yapacağı toplantıda politika faizini sabit tutması bekleniyor. Avustralya'da ise RBA'nın politika faizini sabit tutması bekleniyor. Yurt içinde yatırımcılar, TCMB'nin faiz kararına odaklanacak. TCMB'nin yılın ikinci para politikası kararı 12 Mart'ta açıklanacak.