 Haber akışına dön
Küresel alüminyum piyasasında arz sıkıntısı derinleşirken Londra Metal Borsası'ndaki (LME) stoklar 1990'dan bu yana en düşük seviyelerine geriledi. Fiziki teslimata hazır alüminyumun üç aylık vadeli işlemlere göre fiyat farkı ton başına 275 dolara yükseldi. Orta Doğu'daki üretim kayıpları ve Rus metaline yönelik yaptırımlar piyasadaki sıkışmayı artırırken, gözler Endonezya'dan gelecek yeni arza çevrildi.
Ekonomi·
Alüminyum Piyasasında 36 Yılın En Büyük Sıkışması: Stoklar Tükeniyor
Kaynak:
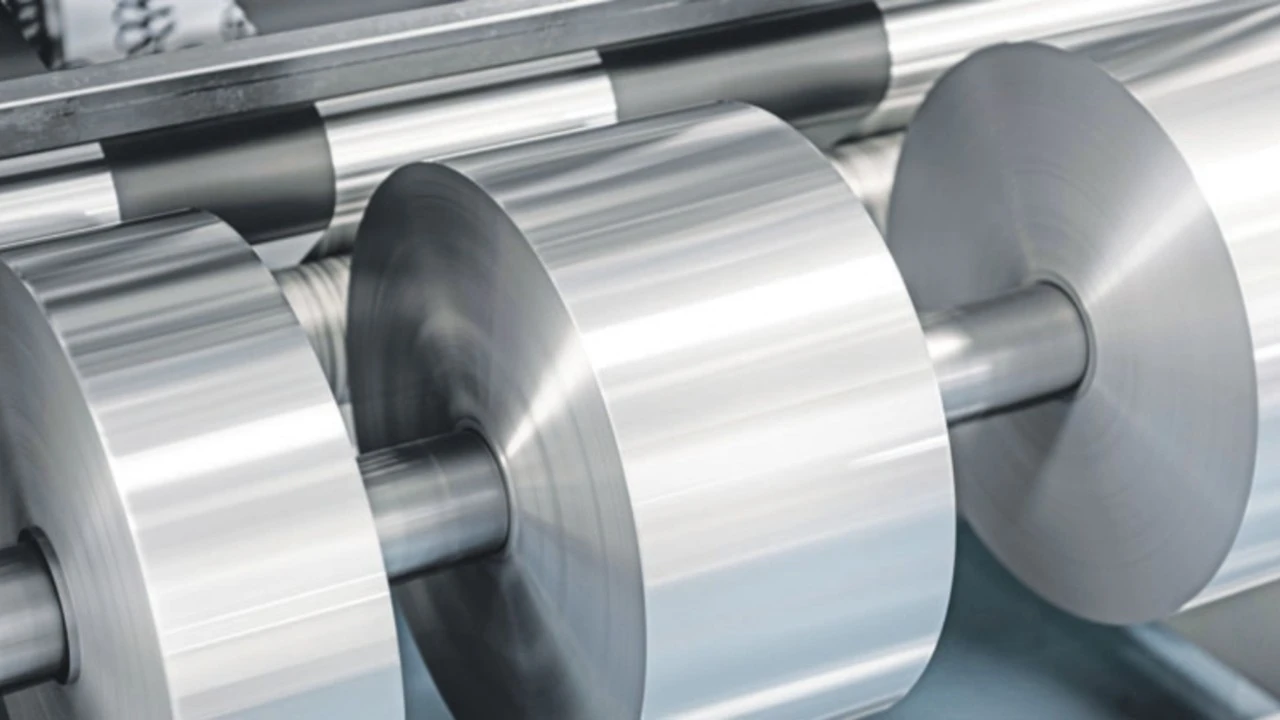
Küresel alüminyum piyasası, gelecek yıl arz fazlası oluşacağı beklentilerine rağmen son yılların en ciddi fiziki tedarik sıkıntılarından biriyle karşı karşıya. Londra Metal Borsası'ndaki stokların hızla azalması, kısa vadede teslim edilebilecek alüminyuma yönelik talebi artırırken spot ve vadeli fiyatlar arasındaki fark tarihi seviyelere ulaştı.
Reuters yazarı Andy Home'un 16 Kasım tarihli analizine göre, LME'de peşin teslim alüminyumun üç ay vadeli kontratlara göre primi pazartesi günü ton başına 275 dolara çıktı. Bu büyüklükte bir fiyat sıkışması en son 1988 ve 1990 yıllarında yaşanmıştı.
Alüminyum, otomotivden ambalaja, inşaattan enerji altyapısına kadar çok sayıda sektörde kullanılan temel sanayi metalleri arasında bulunuyor. Bu nedenle fiziki piyasadaki arz sıkıntısı, yalnızca metal ticareti yapan şirketleri değil, üretim zincirinin farklı aşamalarındaki sanayi kuruluşlarını da yakından ilgilendiriyor.
Londra'daki alüminyum stokları 1990 seviyesine geriledi
LME depolarındaki kayıtlı alüminyum miktarı, Orta Doğu'da başlayan savaşın ardından 239 bin 400 ton azaldı. Bölgedeki üretim kayıpları ve sevkiyat sorunları, özellikle Batılı alıcıların tedarik kanallarını daralttı.
Ekim ayı sonunda LME'nin kayıtlı alüminyum stokları 230 bin 775 ton seviyesindeydi. Bunun 216 bin 950 tonu, borsa kuralları çerçevesinde teslimata uygun statüde bulunuyordu.
Stoklardaki gerileme, alıcıların normal ticari kanallardan yeterli metal temin edemediği dönemlerde başvurduğu LME depolarına yönelik talebi artırdı.
Ancak borsadaki mevcut stokların büyük bölümünün Rusya menşeli olması, arz sıkıntısını daha karmaşık hâle getiriyor.
Rus alüminyumu da depolardan çıkmaya başladı
LME'de ekim sonunda teslimata uygun durumda bulunan 216 bin 950 tonluk alüminyumun yalnızca 50 tonu Rusya dışındaki üreticilere aitti. Geri kalan miktar, ABD ve İngiltere'nin Nisan 2024'te uygulamaya koyduğu yaptırımlardan önce üretilmiş Rus metalinden oluşuyordu.
ABD pazarındaki kısıtlamalar, Avrupa'da devreye girmesi beklenen yasaklar ve bazı Asyalı üreticilerin Rus alüminyumundan uzak durması nedeniyle bu stokların uzun süre depolarda kalacağı düşünülüyordu.
Ancak fiziki piyasadaki sıkışma, daha önce talep görmeyen Rus metaline yönelik hareketliliği de artırdı.
Kasım ayının ilk yarısında 17 bin 175 ton alüminyumun depolardan çekilmesi için işlemler başlatıldı. Böylece LME stoklarının uzun süre değişmeden kalacağı düşünülen bölümü de azalmaya başladı.
Bu gelişme, piyasanın son başvuru kaynağı olarak görülen stokların dahi tükenebileceği endişesini güçlendirdi.
Spot ve vadeli fiyatlar arasındaki fark açılıyor
Alüminyum piyasasında yaşanan sıkışmanın en belirgin göstergelerinden biri, peşin teslim fiyatlarının ileri vadeli fiyatların üzerine çıkması oldu.
Finans piyasalarında backwardation olarak adlandırılan bu yapı, metalin hemen teslim edilmesinin gelecekte teslim edilmesinden daha yüksek bir bedelle fiyatlandığını gösteriyor.
LME'de kısa vadeli pozisyonların bir sonraki işlem gününe taşınmasının maliyetini gösteren fiyat farkı, geçen hafta bir aşamada ton başına 31,73 dolara yükseldi.
Bu durum, özellikle fiziki metal teslim etmek yerine vadeli pozisyonlarını sürdürmek zorunda kalan yatırımcılar ve ticaret şirketleri açısından ek maliyet oluşturuyor.
Piyasadaki sıkışmanın aylık kontrat teslim süreçlerinin tamamlanmasıyla bir miktar hafiflemesi mümkün görülse de kalıcı rahatlamanın stokların yeniden artmasına bağlı olduğu belirtiliyor.
Borsa dışındaki stoklarda da sert düşüş
LME'nin kayıtlı depolarındaki sıkıntı, borsa dışında tutulan ancak gerektiğinde sisteme alınabilecek alüminyum stoklarında da kendisini gösteriyor.
Borsa dışı stok miktarı geçen pazartesi günü 51 bin 631 tona kadar geriledi. Bu rakam, yıl başına göre 108 bin 259 tonluk düşüşe ve LME'nin söz konusu verileri yayımlamaya başladığı 2023'ten bu yana en düşük seviyeye işaret ediyor.
Bununla birlikte Rotterdam'daki borsa dışı stokların geçen hafta ortasında 10 bin 501 tondan 33 bin 37 tona yükselmesi, piyasada sınırlı bir rahatlama ihtimalini gündeme getirdi.
Bu metalin LME sistemine kaydedilmesi hâlinde kısa vadeli teslimat sıkıntısının bir bölümünün hafiflemesi bekleniyor.
Ancak Avrupa'da fiziki alüminyum için ödenen primlerin yüksek seyretmesi, metalin borsa depolarına yönlendirilmesini zorlaştırıyor. Üreticiler ve satıcılar, doğrudan sanayi müşterilerine satış yaparak daha avantajlı fiyatlar elde edebiliyor.
Alüminyum 3 bin dolar seviyesinde, ancak fiziki piyasada sıkıntı büyük
Fiziki tedarikteki sorunlara rağmen LME'de üç ay vadeli alüminyum fiyatları ton başına yaklaşık 3 bin dolar seviyesinde işlem görüyor.
Bu fiyat, Orta Doğu'daki çatışmaların şubat sonunda başlamasından önceki seviyelere yakın bulunuyor.
Vadeli piyasadaki görece sakin görünüm ile fiziki piyasadaki ciddi arz sıkıntısı arasındaki farklılık, gelecek yıl üretimin artacağı beklentisinden kaynaklanıyor.
Piyasa katılımcıları, Çin'in ihracatındaki artış ve Endonezya'da devreye giren yeni alüminyum tesisleri sayesinde küresel arzın toparlanacağını öngörüyor.
Ancak yeni üretimin kısa sürede LME depolarına ulaşamaması, mevcut sıkışmanın devam etmesine yol açıyor.
Çin'in ihracatı ve Endonezya'nın üretimi neden yeterli olmuyor?
Çin'in alüminyum ihracatında güçlü bir artış yaşanmasına rağmen ihraç edilen ürünlerin önemli bölümü yarı mamul niteliğinde bulunuyor.
Bu ürünler, LME'nin fiziki teslimat koşullarını karşılamadığı için borsadaki vadeli kontratların teslimatında kullanılamıyor.
Endonezya'da ise yeni alüminyum üretim tesisleri devreye giriyor. Ancak bu tesislerin ürettiği metal de henüz LME tarafından teslimata uygun olarak onaylanmış değil.
Dolayısıyla küresel piyasaya yeni alüminyum sunulması, Londra'daki teslimat sıkıntısını otomatik olarak çözmüyor.
Gözler Endonezya'daki 480 bin tonluk üretimde
Piyasanın yakından izlediği gelişmelerden biri, Endonezyalı PT Hua Chin Aluminum Indonesia şirketinin LME'ye yaptığı başvuru.
Şirket, yıllık 480 bin ton üretim kapasitesini temsil eden HCAI markasının borsada teslimata uygun metal olarak kabul edilmesi için mayıs ayında başvuru sürecini başlattı.
Başvurunun onaylanması durumunda Endonezya'da üretilen alüminyumun LME teslimat sistemine dahil edilmesinin önü açılacak.
Böylece küresel üretimde beklenen artışın, borsadaki fiziki arz sıkıntısının giderilmesine de katkı sağlaması mümkün olacak.
Ancak onay süreci tamamlanana kadar yeni Endonezya üretiminin LME kontratlarının teslimatında kullanılamaması, Londra piyasasındaki sıkışmanın sürmesi riskini artırıyor.
2027'de arz fazlası beklense de kısa vadeli riskler sürüyor
Alüminyum piyasasının karşı karşıya olduğu temel çelişki, gelecekte arz fazlası beklentisinin güçlenmesine rağmen bugün teslim edilebilecek metal miktarının son derece sınırlı kalması.
Orta Doğu'daki üretim ve lojistik sorunları, Rus metaline yönelik kısıtlamalar ve yeni üreticilerin borsa sistemine henüz dahil olamaması, kısa vadeli arz sıkıntısının başlıca nedenlerini oluşturuyor.
Endonezya'daki yeni kapasitenin LME tarafından kabul edilmesi ve depolardaki stokların yeniden yükselmesi, piyasadaki fiyat farklarının normalleşmesi açısından belirleyici olacak.
Bu gerçekleşene kadar küresel alüminyum piyasasında, toplam üretim beklentilerinden çok hemen teslim edilebilecek metalin miktarı fiyatlamalar üzerinde etkili olmaya devam edebilir.
Okumaya devam et