Haber akışına dön
Geliriniz tüm faturaları karşılamaya yetmiyorsa ödemeleri yalnızca son ödeme tarihine göre sıralamak doğru olmayabilir. Uzmanlara göre öncelik, barınmayı, temel ihtiyaçları ve gelir elde etme imkânını koruyan harcamalara verilmeli. Kredi kartı borçlarında gecikme maliyet yaratırken, bazı zorunlu ödemelerin aksatılması çok daha ağır sonuçlara yol açabiliyor.
Sağlık·
Maddi Sıkıntıda En Büyük Hata Yanlış Borcu Ödemek
Kaynak:
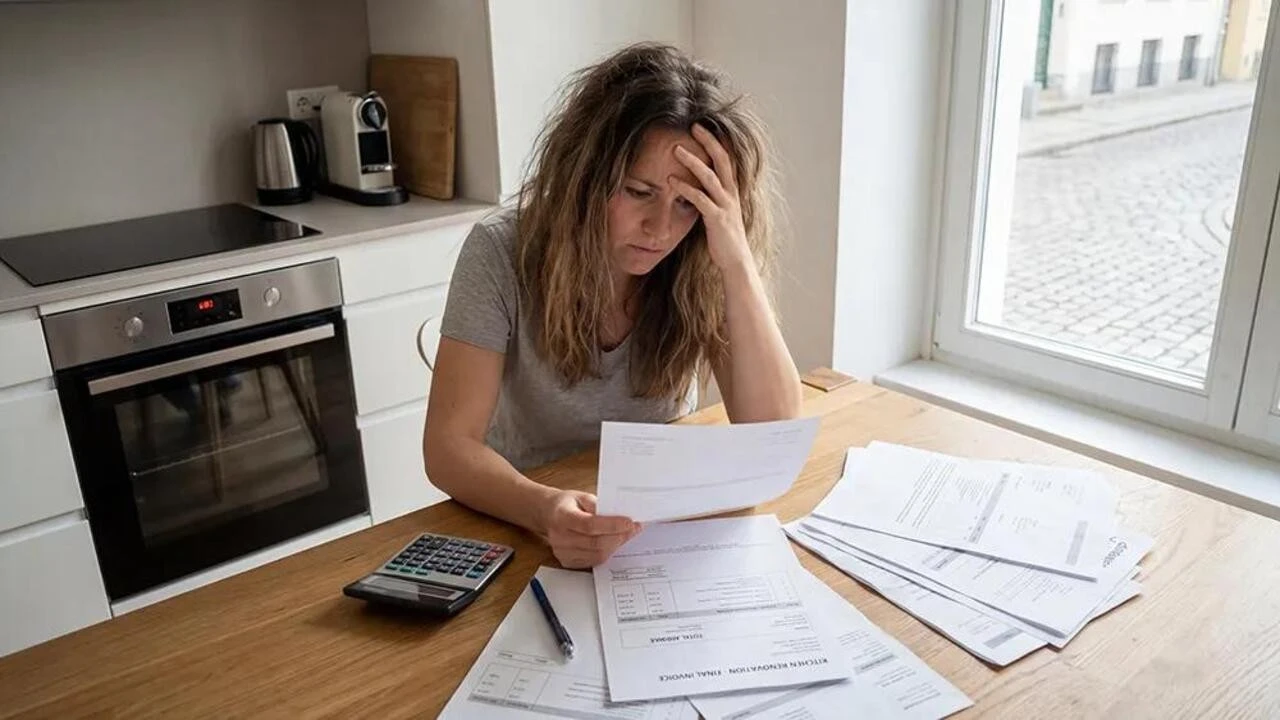
ABD’de yapılan bir araştırmaya göre yetişkinlerin yüzde 27’si normal bir ayda bazı faturalarını tamamen ödeyemiyor. Orta gelirli yetişkinlerde bu oran yüzde 22’ye ulaşıyor.
Pew Research Center verileri, maddi sıkıntının yalnızca düşük gelirli hanelerle sınırlı olmadığını gösteriyor. Yıllık geliri 50 bin 700 doların altında olan ve üç kişilik hane ölçütüne göre değerlendirilen düşük gelirli ailelerin yüzde 71’i, son bir yılda barınma, sağlık, ulaşım veya gıda gibi en az bir temel ihtiyacı karşılamakta zorlandı.
Uzmanlar, ödeme planı hazırlanırken faturaların vadesinin yanı sıra ödenmemeleri durumunda ortaya çıkabilecek sonuçların da değerlendirilmesini öneriyor.
Önce barınma ve temel ihtiyaçlar
Kira veya konut giderleri, genellikle ödeme planının ilk sırasında yer alıyor. Gıda, sağlık hizmetleri, elektrik ve ısınma gibi temel ihtiyaçların karşılanması da mali planlamada öncelik taşıyor. Ancak her hanenin koşulları farklı olabiliyor. Örneğin aracıyla çalışan bir kişinin taşıt kredisini ödeyememesi, aracın geri alınmasına ve gelir elde etme imkânının kaybolmasına yol açabilir. Bu nedenle işe ulaşımı sağlayan giderlerin de dikkatle değerlendirilmesi gerekiyor.
Kredi kartı borcunu ertelemenin maliyeti var
Kredi kartı ödemelerinin geciktirilmesi ek ücretlere ve kredi notunun düşmesine neden olabilir. Buna rağmen işe gitmek için yakıt almak veya ısınma faturasını karşılamak mümkün olmayacaksa bazı kredi kartı ödemelerini ertelemek daha az zararlı bir seçenek olabilir.
Bu kararın gelişigüzel verilmemesi gerekiyor. Tüketici Finansal Koruma Bürosu, ödeme güçlüğü yaşayan kişilerin gecikme başlamadan kredi kartı şirketleriyle iletişime geçmesini öneriyor. Durumun açıklanması halinde daha düşük ödeme tutarları veya geçici destek seçenekleri değerlendirilebiliyor.
Bütçedeki açığı kredi kartıyla kapatmak çözüm mü?
Finansal danışman Ashley Morgan’ın verdiği örnekte, toplam faturaları 3 bin dolar olan ancak elinde yalnızca 2 bin 200 dolar bulunan bir hanenin öncelikle barınma, temel faturalar ve zorunlu ulaşım giderlerini karşılaması öneriliyor. Teminatsız kredi kartı borçları ise bu harcamaların ardından değerlendiriliyor.
Aylık 800 dolarlık açığın bir veya iki ay boyunca kredi kartıyla ya da ödeme planıyla kapatılması geçici bir rahatlama sağlayabilir. Ancak aynı açık her ay tekrarlanırsa bir yıl içinde 9 bin 600 dolarlık ek borç ortaya çıkabilir. Bu nedenle kredi kartını temel ihtiyaçları finanse etmek için sürekli kullanmak, uzun vadeli bir çözüm olarak görülmüyor.
Altı ay boyunca değişiklik yapamıyorsanız dikkat
Kredi kartı borçlarında yalnızca asgari tutarı ödeyerek ilerlemeye çalışmak, mali durumun düzeldiği anlamına gelmiyor. Bu yöntem altı ay boyunca sürüyor ve borçlarda azalma sağlanamıyorsa bütçenin yeniden değerlendirilmesi gerekiyor.
Gelir ve giderler arasındaki fark sürekli hale gelmişse harcamaları yeniden düzenlemek, alacaklılarla ödeme koşullarını görüşmek ve sürdürülebilir bir ödeme planı oluşturmak önem taşıyor.
Okumaya devam et