Haber akışına dön
MSCI, Türkiye endekslerinde şirket giriş-çıkışları ve sınıflandırma değişikliklerini Haziran 2027’ye kadar dondurdu. Kararın Türkiye’ye fon krizinin yarattığı belirsizlikleri gidermesi için zaman tanıdığı değerlendirilirken, sürecin uzaması halinde yabancı fon çıkışı ve piyasa statüsünün yeniden değerlendirilmesi riski gündeme geldi. Yayında ayrıca fon krizinin ödeme zincirine etkileri, petrolün enflasyon baskısı, Made in Europe düzenlemesi ile altın ve gümüş beklentileri ele alındı.
Gündem·
Mscı Türkiye Endeks Değişikliklerini Haziran 2027’ye Kadar Dondurdu: Fon Krizinde Statü Riski
Kaynak:
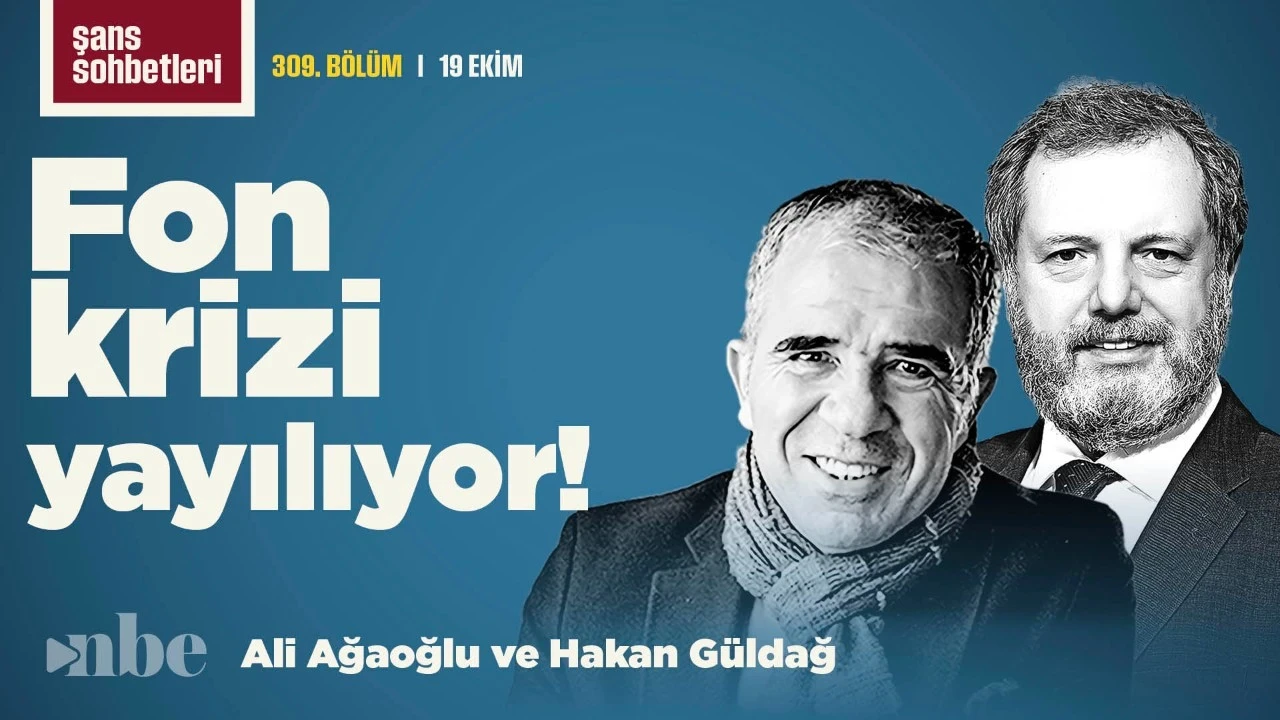
Şans Sohbetleri’nin 19 Ekim tarihli yayınında Hakan Güldağ ve finansal danışman Ali Ağaoğlu, MSCI’ın Türkiye kararı ile fon tasfiye sürecinde gelinen noktayı değerlendirdi. Programda krizin yalnızca yatırım fonlarında parası kalanları değil, Borsa İstanbul yatırımcılarını, halka açık şirketleri ve reel sektörün nakit akışını da etkilediği vurgulandı.
MSCI’ın normal dönemlerde gerçekleştirdiği endekse şirket ekleme, endeksten şirket çıkarma ve şirketleri farklı endeks gruplarına taşıma işlemlerini Haziran 2027’ye kadar durdurduğu aktarıldı.
Ali Ağaoğlu, kararı Türkiye’ye piyasa yapısını düzeltmesi ve fon tasfiye sürecindeki belirsizlikleri gidermesi için verilen bir süre olarak değerlendirdi. Ancak kararın koşulsuz bir güven mesajı olmadığına dikkat çekti.
MSCI’ın piyasanın mevcut durumunu korurken yeni bir değerlendirmeye gitmemesi, Türkiye’deki şirketlerin fiili dolaşım oranları, fon portföylerindeki hisseler ve tasfiye işlemlerinin sonuçlarının beklenmesi şeklinde yorumlandı.
Yayında, gerekli düzenlemelerin zamanında yapılmaması halinde Türkiye’nin gelişmekte olan piyasa statüsünün tartışmaya açılabileceği değerlendirmesi yapıldı.
Türkiye’nin daha düşük veya uluslararası piyasalardan daha kopuk bir sınıflamaya geçmesi halinde, yalnızca gelişmekte olan ülkelere yatırım yapma yetkisi bulunan yabancı fonların Türkiye’den çıkmak zorunda kalabileceği belirtildi.
MSCI’ın değişiklikleri dondurmasının bazı yatırımcılar tarafından beklemek yerine pozisyon azaltma gerekçesi olarak da görülebileceği ifade edildi. Borsa İstanbul’daki bazı satışlarda bu beklentinin etkili olabileceği değerlendirildi.
Programda, fon krizinin fiilen başlamasının üzerinden bir aydan fazla süre geçmesine rağmen sorunun büyük bölümünü kapsayacak kalıcı bir çözüm planının kamuoyuna açıklanmadığı savunuldu.
Başlatılan bazı tasfiye işlemlerinin toplam sorunun sınırlı bir bölümünü kapsadığı, asıl büyük fon ve portföy yapılarındaki belirsizliğin devam ettiği belirtildi. Sürenin uzamasının hem fon yatırımcılarının öfkesini artırdığı hem de Borsa İstanbul’daki satış baskısını büyüttüğü ifade edildi.
Ağaoğlu, piyasanın yaklaşık bir aylık dönemi etkili bir çözüm üretilmeden geçirdiğini savundu. Fiyatların dengeye ulaşmasına izin verilmesi ve tasfiye sürecinin hızlandırılması gerektiğini belirten Ağaoğlu, geciken her günün piyasa üzerindeki maliyeti artırdığı değerlendirmesinde bulundu.
Fon yatırımcılarına 1 milyon TL’ye kadar ödeme yapılmasına yönelik düzenlemenin geçici bir rahatlama sağlayabileceği ancak krizin tamamını çözmeyeceği belirtildi.
Yayında, yatırımcıların ana parasının hangi kaynakla karşılanacağı, yüksek kazançla sistemden daha önce çıkan kişilerden geri ödeme alınıp alınmayacağı ve tasfiye havuzunun nasıl oluşturulacağı konusunda hâlâ net bir plan bulunmadığı ifade edildi.
Bilgi eksikliği nedeniyle yatırımcıların sosyal medyada yayılan söylentilere daha açık hale geldiği, farklı gruplar tarafından oluşturulan kampanyaların öfkeyi yönlendirme riski taşıdığı belirtildi.
Fon krizinin yalnızca tasfiye kapsamındaki yatırım fonlarıyla sınırlı olmadığına dikkat çekildi.
Bazı halka açık şirketlerin hisselerinde yaşanan sert değer kayıplarının, bu hisseleri kredi teminatı olarak kullanan şirketleri de zor durumda bıraktığı aktarıldı. Bankaların teminat tamamlama taleplerinin artmasının bazı şirketleri nakit sıkışıklığı ve temerrüt riskiyle karşı karşıya bırakabileceği belirtildi.
Fonlara doğrudan yatırım yapmamış Borsa İstanbul yatırımcılarının da piyasadaki genel satış nedeniyle zarar gördüğü vurgulandı. Tasfiye edilecek fonların portföylerinde bulunan hisselerin ne zaman satılacağının bilinmemesi, alıcıların piyasadan çekilmesine ve fiyatların daha da gerilemesine yol açıyor.
Bazı iş insanlarının şirketlerinin günlük nakit ihtiyacını ve işletme giderlerini fonlardan elde ettikleri getirilerle karşıladığı belirtildi.
Fonlardaki paranın bloke olması veya tasfiye sürecine girmesi halinde bu şirketlerin ödemelerini gerçekleştirmekte zorlanabileceği ifade edildi. Şirketlerin kısa vadeli nakit açığını vadeli çeklerle kapatmaya çalışmasının ise ilerleyen dönemde yeni ödeme sorunları yaratabileceği uyarısı yapıldı.
Ağaoğlu, tasfiye sürecinin daha fazla ertelenmesi halinde ödeme sisteminde yeni aksaklıklar ve zincirleme etkiler görülebileceğini belirterek açık ve acil bir eylem planı çağrısında bulundu.
Fon kelimesinin yatırımcı açısından güven kaybıyla özdeşleşmeye başlamasının farklı finansal ürünleri de etkileyebileceği değerlendirildi.
Bireysel Emeklilik Sistemi’nden çıkışların bir bölümünün acil nakit ihtiyacından kaynaklanabileceği belirtilirken, fonlara yönelik genel güvensizliğin de yatırımcı davranışında etkili olabileceği ifade edildi.
Erken BES çıkışının devlet katkısının kaybedilmesi ve vergi kesintileri nedeniyle yatırımcı açısından maliyetli olduğu hatırlatıldı. Buna rağmen yatırımcıların BES birikimlerini bozmak zorunda kalmasının, nakit sıkışıklığının ulaştığı boyutu gösterebileceği belirtildi.
Ağaoğlu, mevcut krizin geçmişteki finansal krizlerden farklı bir yapıya sahip olduğunu söyledi.
2001 krizinde sorunun ve çözüm yönteminin daha belirgin olduğunu ifade eden Ağaoğlu, bugün ise krizin kaynağı, büyüklüğü ve çözüm planı konusunda gecikme yaşandığını savundu.
Fon krizinin şirketlerin nakit akışı, ödeme zinciri, borsa fiyatları ve yatırımcı güveni üzerinden dalga dalga yayılabileceğini belirten Ağaoğlu, kalıcı çözüm üretilmemesi halinde etkilerin önümüzdeki yıllara taşınabileceği uyarısında bulundu.
Programda enerji piyasalarında asıl sorunun yalnızca fiyat değil, rafineri ve tedarik kapasitesi olduğu belirtildi.
Rafineri marjlarının daha önce 65-70 dolar seviyesine kadar yükseldikten sonra yaklaşık 60 dolar ve altına gerilediği, buna rağmen dizel ve deniz yakıtındaki tedarik sorununun devam ettiği aktarıldı.
Petrolün uzun süre 100 dolar civarında kalmasının, başlangıçta geçici olduğu düşünülen enerji kaynaklı enflasyonu daha kalıcı hale getirebileceği değerlendirildi. Bu durumun ABD dahil tüm ülkelerde merkez bankalarının faiz politikalarını zorlaştırdığı belirtildi.
Ali Ağaoğlu, Fed’in ekim toplantısında faiz artışı yapmasını beklemediğini söyledi.
ABD’de seçimler, jeopolitik gelişmeler ve petrol fiyatları konusunda yüksek belirsizlik bulunduğuna dikkat çeken Ağaoğlu, merkez bankalarının bu ortamda önden yüklemeli yeni bir sıkılaşmaya gitmek yerine beklemeyi tercih edebileceğini ifade etti.
Buna karşılık petrol fiyatlarının 80 doların altına hızla gerilememesi halinde aralık ayında faiz artışı ihtimalinin güçlenebileceğini belirtti.
ABD’nin yıllık faiz ödemelerinin 1,5 trilyon doları aştığı ve yapay zekâ şirketlerinin yoğun borçlanmasının tahvil piyasasında ek baskı oluşturduğu da aktarıldı. Devletin ve teknoloji şirketlerinin aynı yatırımcı havuzundan kaynak araması, uzun vadeli faizlerin yüksek kalmasına neden olabilecek risklerden biri olarak gösterildi.
Avrupa’da özellikle Fransa’da görülen protestoların ve toplumsal hareketlerin ekonomik görünümü olumsuz etkileyebileceği değerlendirildi.
Bunun yanında Avrupa’nın doğal gaz ve diğer yakıt stoklarının kış öncesinde düşük seviyede olduğu belirtildi. Artan dizel fiyatları, tedarik sorunu ve sıvılaştırılmış gazın yeniden gazlaştırılmasına yönelik altyapı eksiklikleri Avrupa ekonomisi için yeni riskler arasında gösterildi.
Avrupa’daki enerji sıkıntısının Türkiye’yi de doğrudan etkileyebileceği, Avrupa ile yoğun ticaret yapan şirketlerin sipariş, üretim ve ihracat kaybıyla karşılaşabileceği ifade edildi.
Euro/dolar paritesinde kısa süreli bir düzeltmeyle yukarı yönlü hareket görülebileceği ancak Avrupa’nın yapısal sorunları nedeniyle euronun yeniden zayıflama riski taşıdığı belirtildi.
Fransa’daki sosyal hareketler, Avrupa’daki enerji tedariki sorunu ve Almanya sanayisindeki zayıflık, euro üzerindeki baskının nedenleri arasında gösterildi.
Ağaoğlu, Avrupa’daki ekonomik ayrışmanın ilerleyen yıllarda ortak para sisteminin yapısını dahi tartışmaya açabileceği değerlendirmesinde bulundu. Bu görüş programdaki kişisel öngörü olarak aktarıldı.
Avrupa Birliği’nin sanayiyi hızlandırma düzenlemesi kapsamında teşviklerin ve kamu ihalelerinin ağırlıklı olarak birlik içinde üretim yapan şirketlere yönlendirilmesi gündemde.
Fransa’nın üretimde en az yüzde 70 Avrupa Birliği katma değeri şartını savunduğu, Almanya’nın ise Türkiye, İngiltere, Japonya ve Kanada gibi güvenilir ortakları da kapsayan daha geniş bir model istediği aktarıldı.
Son görüşmelerde Almanya ile Fransa’nın Fransız yaklaşımına daha yakın bir noktada uzlaşmış göründüğü belirtildi. Düzenlemenin mevcut haliyle kabul edilmesi durumunda, Avrupa Birliği içinde yeterli üretim yapmayan şirketlerin kamu ihalelerine katılamama riski bulunuyor.
Türkiye’nin otomotiv üretiminin önemli bölümünün Avrupa sermayeli şirketler tarafından gerçekleştirildiği ancak bazı şirketlerin Romanya ve Bulgaristan gibi alternatif üretim merkezlerini değerlendirmeye başladığı aktarıldı.
Türkiye’de üretim yapan bazı Avrupalı şirketlerin üretimlerini birlik içine taşımasının yalnızca otomotivi değil, makine, kazan, kimya ve demir-çelik gibi Avrupa’yla yoğun ticaret yapan sektörleri de etkileyebileceği belirtildi.
Made in Europe düzenlemesinin Türkiye’nin lehine ilerlemediği, son anda yürütülecek lobi çalışmalarının sonucu değiştirmekte yetersiz kalabileceği değerlendirmesi yapıldı.
Ali Ağaoğlu, altının Fed’in faiz artışı ihtimali nedeniyle kısa vadede yatay bir görünüm sergileyebileceğini söyledi.
Ons altında 3 bin 950 dolar bölgesinin destek olarak öne çıkabileceğini belirten Ağaoğlu, 2026 yılı içinde yeni bir rekor beklemediğini ifade etti.
ABD’nin bütçe açığı, artan borçlanma maliyeti ve siyasi belirsizliklerin ilerleyen dönemde altını yeniden destekleyebileceğini; 5 bin dolar üzerindeki yeni rekor senaryosunun ise gelecek yıl gündeme gelebileceğini söyledi.
Gümüşün yüksek faiz ortamından ve teknoloji şirketlerinin borçlanma maliyetlerinden altına kıyasla daha fazla etkilendiği belirtildi.
Ağaoğlu, gümüşte 55 dolar seviyesini kısa vadeli destek olarak gördüğünü, yüksek faiz ve zayıflayan sanayi beklentileri nedeniyle değerli metalde baskının bir süre daha devam edebileceğini ifade etti.
Borsa İstanbul’da yükseliş için fon krizinin çözülmesi bekleniyor. Yayın sırasında BIST 100’ün 11 bin 500 puan civarında işlem gördüğü aktarıldı.
Ağaoğlu, fon krizinin çözüme kavuşturulmadığı bir ortamda yabancı yatırımcının yanı sıra yerli yatırımcının da borsaya güçlü biçimde dönmesini beklemediğini söyledi.
Endeksin yıl içinde gördüğü yüksek seviyelerden belirgin biçimde uzaklaştığını belirten Ağaoğlu, kısa vadede Borsa İstanbul’da güçlü bir yukarı yönlü hareket beklemediğini ifade etti.
Okumaya devam et