 Haber akışına dön
İzmir Yeminli Mali Müşavirler Odası Başkanı Yaşar Zengin, 2027 yılında imalatçı işletmelerin üretim kazançlarına uygulanacak kurumlar vergisi oranının yüzde 12,5’e düşeceğini belirterek sanayicilere hazırlık çağrısında bulundu. İşletmelerin vergi avantajından yararlanabilmek için maliyet muhasebesi ve mali kayıtlarını yeniden düzenlemesi gerektiğini söyleyen Zengin, kayıt dışı ekonomiyle mücadele, finansman giderleri ve vergi sistemine ilişkin düzenleme önerilerini de açıkladı.
Ekonomi·
Sanayicilere 2027 Çağrısı: Kurumlar Vergisi Yüzde 12,5’e Düşecek
Kaynak:
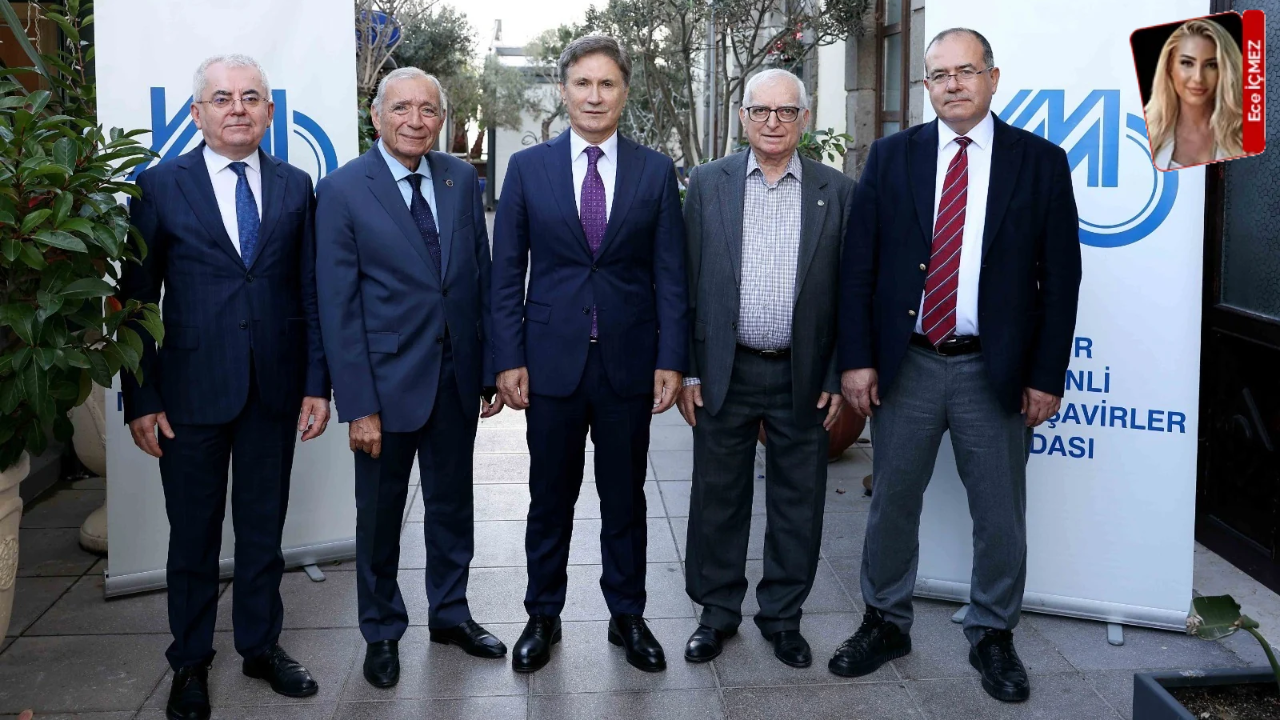
İzmir Yeminli Mali Müşavirler Odası (YMMO) Yönetim Kurulu Başkanı Yaşar Zengin ve yönetim kurulu üyeleri, İzmir'de gazetecilerle bir araya gelerek vergi mevzuatındaki değişiklikleri ve 2027 yılına ilişkin ekonomik beklentilerini değerlendirdi. Sanayici ve ihracatçıların yeni vergi düzenlemelerine hazırlıklı olması gerektiğini belirten Zengin, imalat sektörüne sağlanacak kurumlar vergisi avantajının işletmeler açısından önemli bir fırsat olduğunu söyledi. Dijitalleşen vergi idaresiyle birlikte mali kayıtların daha yakından denetlendiğine dikkat çeken Zengin, işletmelerin vergi risklerini azaltmak için mali süreçlerini uzman gözetiminde yürütmesinin önemine işaret etti.
ÜRETİM KAZANÇLARINDA VERGİ İNDİRİMİ
2027 yılında yürürlüğe girecek düzenlemeye ilişkin bilgi veren Zengin, 7582 sayılı Kanun kapsamında sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların üretim faaliyetlerinden elde ettikleri kazançlara yüzde 12,5 oranında kurumlar vergisi uygulanacağını söyledi. Mevcut durumda üretim kazançlarında vergi oranının yüzde 24 olduğunu belirten Zengin, yeni düzenlemeyle vergi yükünün önemli ölçüde azalacağını ifade etti.
“Üretimde kurumlar vergisi yüzde 12,5’e düşüyor, hazırlıklarınızı yapın” diyerek sanayicilere seslenen Zengin, vergi indiriminin işletmelerin bütün kazançlarını kapsamadığını vurguladı. Düzenlemenin yalnızca üretim faaliyetlerinden elde edilen kazançları içerdiğini söyleyen Zengin, işletmelerin kendi ürettikleri ürünlerin ihracatından elde ettikleri kazançların da bu kapsamda değerlendirileceğini, ancak söz konusu kazançlara ayrıca beş puanlık ihracat indirimi uygulanmayacağını belirtti.
Sanayicilerin 2027 yılı başlamadan önce sanayi sicil belgelerini ve kapasite raporlarını güncellemeleri gerektiğini söyleyen Zengin, yeni ürün ve makinelerin de ilgili belgelere işlenmesi gerektiğini ifade etti. Üretim kazançlarının diğer ticari faaliyetlerden ayrılabilmesi için maliyet muhasebesinin doğru kurulmasının önemine dikkat çeken Zengin, yararlanılan vergi indiriminin 200 bin lirayı aşması durumunda yeminli mali müşavir tasdik raporunun zorunlu olacağını söyledi. Zengin, işletmelere en geç Ocak 2027'de yıllık tam tasdik sözleşmesi yapmaları çağrısında bulundu.
İHRACATÇILARA MALİ PLANLAMA UYARISI
İhracatçıların da vergi avantajlarından yararlanabilmeleri için mali planlamalarını önceden yapmaları gerektiğini belirten Zengin, “İhracatçılar ve şirketler mali planlama yapmalı” dedi. İhracat kazançlarına uygulanan beş puanlık kurumlar vergisi indiriminde de yararlanılan indirim tutarının 200 bin lirayı aşması halinde YMM tasdik raporu gerektiğini hatırlatan Zengin, şirketlerin yıl sonunda geçmiş işlemlerini inceletmek yerine yılın başından itibaren mali süreçlerini takip ettirmelerinin önemli olduğunu söyledi.
Şirketlerin kâr dağıtım politikalarına da değinen Zengin, geçmiş yıllara ait birikmiş kârların uzun süre bekletildikten sonra toplu olarak dağıtılmasının şirket ortaklarını daha yüksek gelir vergisi dilimlerine taşıyabildiğini ifade etti. Zengin, öz kaynak ihtiyaçları ve yatırım planları dikkate alınarak geçmiş yıl kârlarının düzenli dağıtılmasının daha sağlıklı bir vergi planlaması sağlayabileceğini belirtti.
Anonim şirketlerde 250 bin, limited şirketlerde ise 50 bin lira olan asgari sermaye tutarlarına uyum sağlanması için son tarihin 31 Aralık 2027 olduğunu hatırlatan Zengin, işletmelerin sermaye yükümlülüklerini de takip etmesi gerektiğini söyledi. Nakdi sermaye artırımlarına sağlanan vergi indirimleri ve yatırım teşviklerinin önemine değinen Zengin, makine ve teçhizat yenilemelerinin de teşvik kapsamına alınabildiğini ifade etti.
TAM TASDİK SÖZLEŞMELERİNDE YÜZDE 50'NİN ÜZERİNDE ARTIŞ
Vergi idaresinin dijital dönüşümünün işletmelerin mali kayıtlarına yönelik denetimi güçlendirdiğini söyleyen Zengin, e-Fatura, e-Arşiv, e-Defter ve e-Beyanname uygulamalarıyla birlikte yapay zekâ destekli analizlerin yaygınlaştığını belirtti. Hatalı ve mevzuata aykırı işlemlerin daha kısa sürede tespit edilebildiğine dikkat çeken Zengin, tam tasdik hizmetinin işletmeler açısından önleyici bir mali güvence niteliği taşıdığını ifade etti.
İzmir YMMO bölgesinde tam tasdik sözleşmesi yapan işletme sayısının 2022 yılında yaklaşık 2 bin 600 olduğunu, 2026 yılında ise 4 bine yaklaştığını açıklayan Zengin, beş yıllık dönemde yüzde 50'nin üzerinde artış yaşandığını söyledi. Odanın 2028 yılı hedefinin tam tasdik hizmeti alan işletme sayısını 5 binin üzerine çıkarmak olduğunu belirten Zengin, bu hizmetin işletmelerin vergi risklerini önceden belirlemesine, teşviklerden doğru yararlanmasına ve cezai yaptırımlarla karşılaşma riskini azaltmasına katkı sağladığını dile getirdi.
Zengin, 49 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliği kapsamında 2025 hesap döneminden itibaren bazı vergi indirimleri ve istisnalarının YMM tasdik raporu şartına bağlandığını da hatırlattı.
KAYIT DIŞILIKLA MÜCADELEDE HARCAMALAR İZLENMELİ
Vergi sistemine ilişkin değerlendirmelerde bulunan Zengin, kayıt dışı ekonomiyle mücadelede yalnızca beyan edilen gelirlerin değil, kişilerin harcamalarının da dikkate alınması gerektiğini söyledi. Mevcut vergi sisteminin büyük ölçüde gelir beyanına dayandığını belirten Zengin, “Kamu kayıt dışılıkla mücadelede harcamaları da izlemeli” dedi.
Beyan edilen gelir ile yapılan harcamalar arasında belirgin uyumsuzluk bulunması halinde harcamaların kaynağının açıklanmasını sağlayacak bir düzenlemeye ihtiyaç olduğunu ifade eden Zengin, dijitalleşen vergi idaresinin böyle bir uygulamayı yürütebilecek teknik altyapıya sahip olduğunu söyledi. Zengin, gelir ve harcamaların birlikte değerlendirilmesinin kayıt dışılıkla mücadeleyi güçlendireceğini ve vergisini düzenli ödeyen mükellefleri koruyacağını belirtti.
FİNANSMAN GİDER KISITLAMASI KALDIRILMALI
İşletmelerin finansmana erişimde yaşadığı sorunlara da değinen Zengin, yüksek faiz oranlarının üretim ve yatırım maliyetlerini artırdığını söyledi. Finansman gider kısıtlamasının mevcut ekonomik koşullarda işletmeler üzerinde ilave vergi yükü oluşturduğunu belirten Zengin, uygulamanın kaldırılması gerektiğini ifade etti.
Yabancı kaynakları öz kaynaklarını aşan işletmelerde finansman giderlerinin yüzde 10'unun vergi matrahından indirilemediğini hatırlatan Zengin, finansmana zaten yüksek maliyetlerle ulaşabilen işletmelerin ödedikleri faizin bir bölümü nedeniyle ayrıca vergi yüküyle karşı karşıya kaldığını söyledi. Zengin, özellikle üretim ve yatırım faaliyetlerini sürdürmekte zorlanan işletmeler açısından finansman gider kısıtlamasının yeniden değerlendirilmesini istedi.
GEÇİCİ VERGİ VE MALİ TATİL YENİDEN DÜZENLENMELİ
Vergi uygulamalarının işletmeler ve mali müşavirler üzerindeki iş yükünü de değerlendiren Zengin, “Geçici vergi ve mali tatil uygulaması yeniden düzenlenmeli” dedi.
Kurumlar vergisi beyannamelerinin nisan ayında hazırlanmasının ardından ilk üç aylık döneme ilişkin geçici vergi çalışmalarının başladığını hatırlatan Zengin, birinci dönem geçici vergi beyannamesinin kaldırılmasını önerdi. Düzenlemenin hem işletmelerin hem de meslek mensuplarının iş yükünü azaltacağını söyleyen Zengin, Hazine'nin gelir kaybına uğramaması için bu dönemde beyanname verilmeden avans niteliğinde ödeme yapılabileceğini ifade etti.
Mevcut mali tatil uygulamasının da beklenen faydayı sağlamadığını belirten Zengin, 1-20 Temmuz tarihleri arasındaki mali tatil süresince vergisel yükümlülüklere ilişkin sürelerin durdurulmasını veya temmuz ayına ait yükümlülüklerin ağustos ayıyla birleştirilmesini önerdi.
2027 yılının özellikle imalatçı işletmeler açısından önemli vergi avantajları barındırdığını yineleyen Zengin, sanayici ve ihracatçıların yeni döneme hazırlıklarını geciktirmemesi gerektiğini söyledi. Doğru muhasebe sistemi, etkin mali planlama ve güvenilir tasdik hizmetinin işletmelerin sürdürülebilirliği açısından belirleyici olacağını ifade etti.
Okumaya devam et