Haber akışına dön
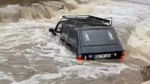
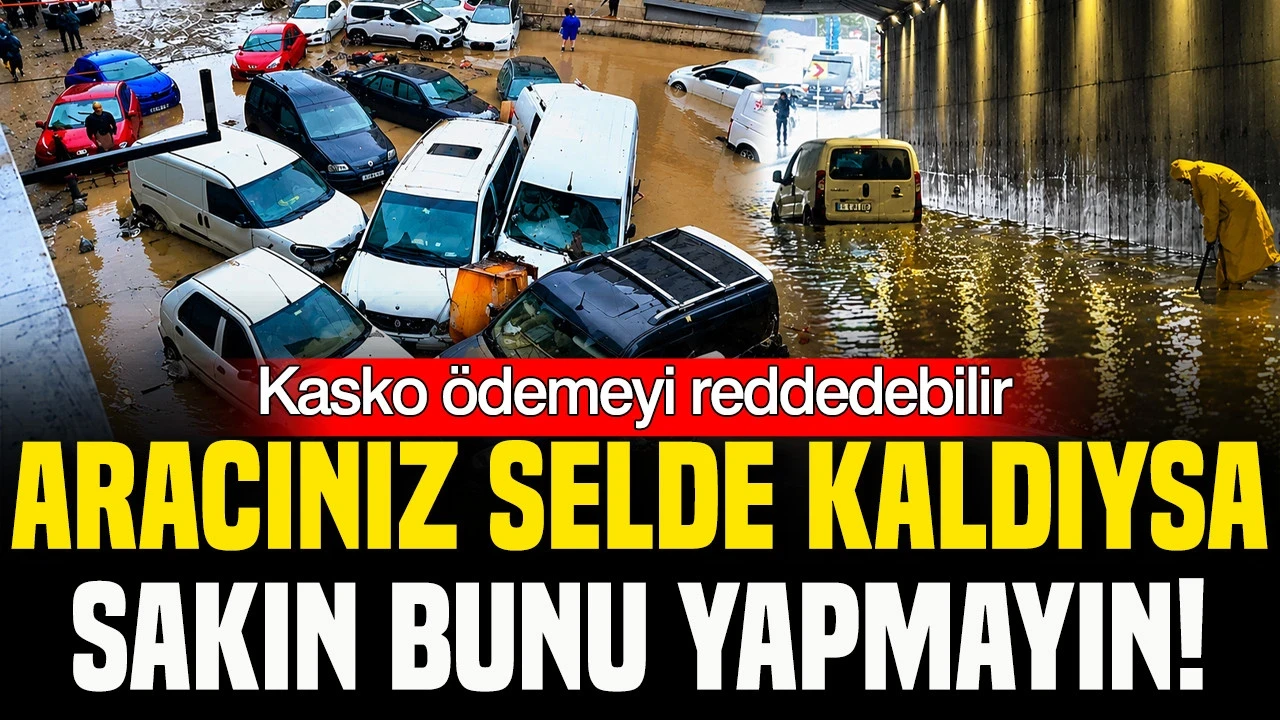
İstanbul ve çevresinde yaşanan şiddetli yağışlar, çok sayıda otomobilin mekanik, elektronik ve kaporta aksamında ağır hasara neden oldu. Selden etkilenen araçlarda doğru müdahalenin yapılması, sigorta işlemlerinin zamanında başlatılması ve tazminat tutarının kontrol edilmesi gerekiyor.
Gündem·
Sel Altında Kalan Araç Sahiplerinin Yapması Gerekenler Adım Adım Belli Oldu
Kaynak:
SELDEN ZARAR GÖREN ARAÇ ÇALIŞTIRILMALI MI?
Su altında kalan araçlarda motoru çalıştırmak, mevcut hasarı ağırlaştırabilir. Motorun piston yuvalarına su girmesi durumunda marşa basılması, motorun kilitlenmesine ve yeniden yapılması gerekmesine yol açabilir. Yetkili servislerin komple motor değişimine gitmesi halinde ek maliyetin en az 600 bin TL'ye ulaşabileceği belirtiliyor.
Araç, çekiciyle yetkili veya özel servise götürülmeli. Elektrikli otomobillerde ise elektrik çarpması ve kaçak ihtimali nedeniyle kurtarma sırasında dikkatli olunmalı.
KASKO SEL HASARINI KARŞILIYOR MU?
Dar, standart, genişletilmiş ve tam kasko olarak sınıflandırılan poliçelerde sel ve su baskını teminatı kontrol edilmeli. Sigorta şirketine hasar bildiriminin en geç 5 iş günü içinde yapılması gerekiyor.
Başvurunun ardından eksper incelemesi gerçekleştiriliyor. Onarılabilecek araçlar için tamir, ekonomik açıdan onarımı mümkün olmayan araçlar içinse pert ve tazminat işlemleri başlatılıyor.
Kaskosu bulunmayan veya poliçesinde sel teminatı yer almayan araç sahipleri, altyapı ya da mazgal yetersizliğinden kaynaklanan su baskınlarında kamu kurumlarının hizmet kusuru bulunduğu iddiasıyla tazminat isteyebiliyor. Bunun için belediyeye ve ilgili kamu idarelerine başvurulabiliyor; gerektiğinde idari yargı yoluna gidilebiliyor. Bu süreçlerin zaman alabileceği belirtiliyor.
SEL HASARI İÇİN HANGİ BELGELER GEREKİYOR?
Sigorta dosyasının açılması ve ekspertiz işlemlerinin başlatılması için olayın gerçekleştiği yer, tarih, saat ve oluş biçimini açıklayan imzalı sigortalı beyanının hazırlanması gerekiyor. Araç ruhsatı ve ilgili sürücünün ehliyet fotokopileriyle birlikte kasko poliçesi veya poliçe numarası da başvuru dosyasına eklenmeli.
Aracın bulunduğu konumu, su seviyesini ve hasarlı bölümlerini gösteren fotoğrafların yanı sıra varsa polis, zabıta veya itfaiye tarafından düzenlenen tutanaklar da sunulabiliyor. Tazminat ödemesi için ruhsat sahibine ait banka IBAN bilgilerinin hazırlanması gerekiyor.
Eksper incelemesinde aracın onarılabileceği sonucuna varılırsa servisin hazırladığı parça ve işçilik maliyetlerini gösteren ön rapor ve onarım teklif mektubu dosyaya ekleniyor. Tamir tamamlandığında ise servis tarafından düzenlenen resmi onarım faturası isteniyor.
Araçtaki hasarın onarım maliyetini piyasa değerinin üzerine çıkarması halinde otomobil perte ayrılabiliyor. Bu durumda ruhsatın aslı, trafikten çekme veya hurda belgeli tescil evrakı, MTV ve trafik cezası borçlarına ilişkin borcu yoktur ya da ilişik kesme belgesi, aracın asıl ve yedek anahtarları ile sigorta şirketi adına devir veya hurda işlemlerinin yapılabilmesi için noter onaylı satış vekâletnamesi talep ediliyor. Ayrıca üzerinde uzlaşılan tazminat tutarını gösteren pert mutabakatnamesi ve taahhütname de hazırlanmalı. Araç üzerinde kredi veya rehin bulunuyorsa ilgili bankadan muvafakat yazısı alınması gerekiyor.
Ruhsatın bir şirket veya işletme adına kayıtlı olması halinde vergi levhası, imza sirküleri, ticaret sicil gazetesi, faaliyet belgesi ve şirket yetkilisinin kimlik fotokopisi de dosyaya eklenmeli.
KASKO RAYİÇ BEDELİ NASIL HESAPLANIYOR?
Pert tazminatının belirlenmesinde aracın piyasa rayiç bedeli esas alınıyor. Türkiye Sigorta Birliği’nin her ay yayımladığı Kasko Değer Listesi, hesaplamada temel referanslardan biri olarak kullanılıyor. Bunun yanında aynı marka, model, üretim yılı, motor ve donanım özelliklerine sahip, benzer kilometredeki araçların güncel ikinci el ilanları inceleniyor.
Aracın sel öncesindeki genel durumu, kilometresi, değişen veya boyalı parçaları ve tramer kaydı da değer hesabını etkiliyor. Ruhsata işlenmiş ya da kasko poliçesine dahil edilmiş ek donanımlar ve aksesuarlar da değerlendirmeye katılıyor.
KASKO TAZMİNATI DÜŞÜK BULUNURSA NE YAPILMALI?
Sigorta şirketinin önerdiği tazminat tutarının piyasa değerinin altında kaldığı düşünülüyorsa mutabakat imzalanmadan önce emsal araştırması yapılması önem taşıyor. Aracın marka, model, donanım, üretim yılı ve kilometre özelliklerine yakın en az 5-10 güncel ikinci el ilanı belirlenerek bağlantıları veya ekran görüntüleri saklanmalı. Sel öncesindeki araç durumunu ve bakım geçmişini kanıtlayan faturalar da hazırlanmalı.
Ardından sigorta şirketine yazılı itiraz dilekçesi sunulmalı. Teklif edilen tutarla araştırma sonucunda ulaşılan piyasa değeri arasındaki fark açıklanarak emsal ilanlar başvuruya eklenmeli. İtiraz, müşteri hizmetleri veya dosyadan sorumlu eksper aracılığıyla iletilebiliyor.
Başvurunun değerlendirilmesi sonucunda dosya yeniden ekspertiz birimine gönderilebiliyor. Bu incelemenin ardından sigorta şirketi ilk teklifini değiştirerek yeni bir mutabakat tutarı önerebiliyor.
KASKO TAZMİNATI İÇİN HANGİ HUKUKİ YOLLARA BAŞVURULABİLİR?
Sigorta şirketiyle uzlaşma sağlanamaması durumunda araç sahipleri Sigorta Tahkim Komisyonu'na başvurabiliyor veya tüketici mahkemelerinde dava açabiliyor. Sigorta Tahkim Komisyonu, kasko uyuşmazlıklarında mahkemelere kıyasla daha hızlı sonuç alınabilen bir yöntem olarak öne çıkıyor. Tüketici mahkemelerindeki davaların ise 1-2 yıl sürebileceği belirtiliyor.
(Ekonomist.com.tr)
Okumaya devam et