 Haber akışına dön
Sosyal medyada tartışılan Teknosa 2026 dokuz aylık bilanço sonuçları sonrasında yatırımcılar Teknosa iflas riski var mı ve Sabancı Teknosa'yı neden kapatmıyor sorularına yanıt arıyor. Ağır kredi faiz maliyetleri nedeniyle zarar yazan teknoloji perakendecisi, yüksek stok devir hızıyla ticari çarklarını döndürürken TKNSA hisse senedi fiyatı da borsada yakından izleniyor.
Gündem·
Teknosa, 11 Çeyrektir Peş Peşe Zarar Açıkladı: Özkaynakları Eksiye Düştü
Kaynak:
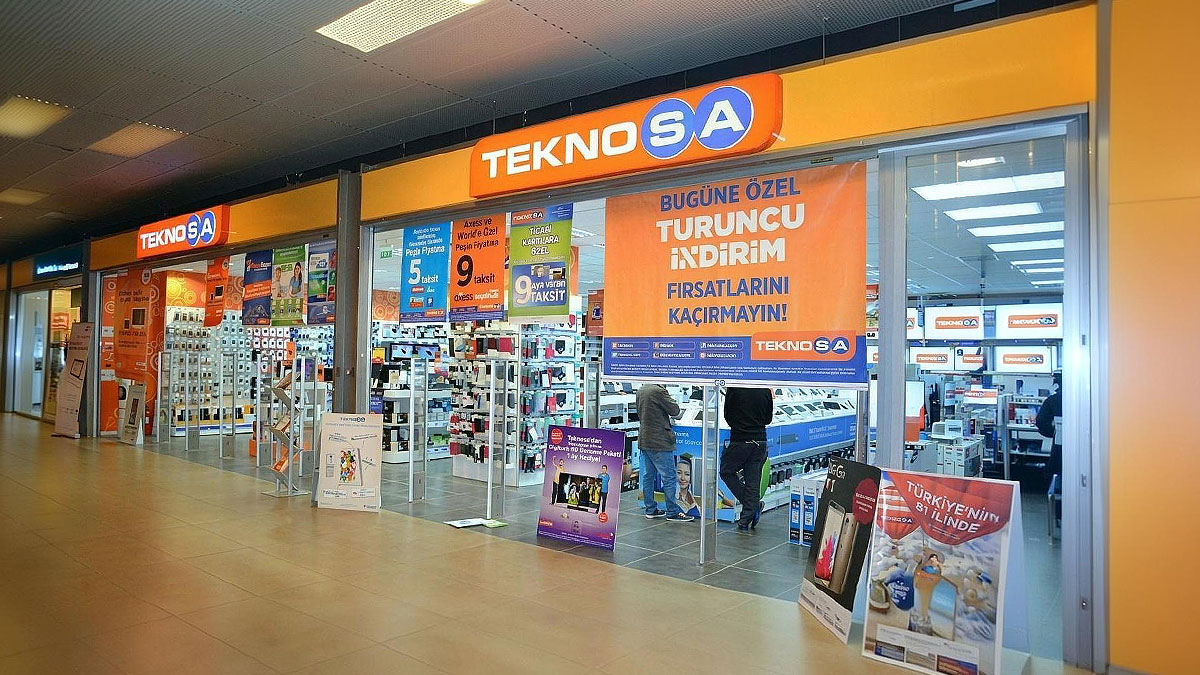
Teknoloji perakendeciliği zinciri Teknosa, 26 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu (KAP) üzerinden yayımladığı finansal tablolarda 2026 yılının ilk 9 ayına ait net dönem zararını 2 milyar 577 milyon 137 bin TL olarak duyurdu.
Borsa İstanbul (BİST) bünyesinde TKNSA koduyla işlem gören şirketin sadece 2026 yılının üçüncü çeyreğindeki zararı ise 997,8 milyon TL seviyesinde gerçekleşti.
2024 yılının başında yüksek faiz maliyetleri ve Türkiye Muhasebe Standardı 29 (TMS 29) kapsamındaki enflasyon muhasebesi uygulamalarıyla başlayan kayıp serisi, 2024 yılındaki dört çeyrek, 2025 yılındaki dört çeyrek ve 2026 yılının ilk üç çeyreğiyle birlikte kesintisiz 11 çeyreğe ulaştı.
ÖZKAYNAKLAR EKSİYE DÜŞTÜ, TİCARİ BORÇ 17,76 MİLYAR TL
2025 yıl sonunda artı 897,4 milyon TL olan özkaynakların eksi 1 milyar 678 milyon TL seviyesine gerilediği 2026/9 bilançosunda öne çıkan kalemler şöyle sıralandı:
— Kesintisiz zarar süresi: 2024 başından 2026 eylül sonuna kadar aralıksız 11 çeyrek.
— 9 aylık net zarar: 2 milyar 577 milyon 137 bin TL (yuvarlanmış 2,58 milyar TL).
— Özkaynak toplamı: -1 milyar 678 milyon TL (yuvarlanmış -1,68 milyar TL).
— Net finansal borç: 7 milyar 126,9 milyon TL (yuvarlanmış 7,13 milyar TL).
— Ticari borç tutarı: 17 milyar 757 milyon 926 bin TL (yuvarlanmış 17,76 milyar TL).
— Kasadaki nakit varlığı: 2025 sonundaki 3,08 milyar TL seviyesinden 648,2 milyon TL düzeyine indi.
— Kısa vadeli yükümlülük farkı: 26,03 milyar TL tutarındaki kısa vadeli yükümlülükler, 20,18 milyar TL seviyesindeki dönen varlıkları 5,852 milyar TL aştı.
201 milyon adet sermayeye sahip Teknosa'nın hisse fiyatı bilançonun açıklandığı 26-27 Ekim 2026 kapanışında 11,84 TL olurken şirketin piyasa değeri 2,38 milyar TL ile 9 aylık zararının altında kaldı.
Kasım 2026 ortası itibarıyla 11,31 ile 11,35 TL bandında işlem gören hisselerle birlikte şirketin piyasa değeri 2,28 ile 2,35 milyar TL aralığında şekillendi.
73,71 MİLYAR TL CİRO OPERASYONEL KÂRI AYAKTA TUTUYOR
Bilançodaki yüksek net zarara karşın Teknosa, 2026 yılının ilk 9 ayında 73,71 milyar TL ciro elde etti ve esas faaliyetlerinden yaklaşık 2,47 ile 2,60 milyar TL aralığında pozitif Faiz, Amortisman ve Vergi Öncesi Kâr (FAVÖK) üretti.
Operasyonel taraftaki bu artı performansa rağmen dönem sonu net zararının 2,58 milyar TL seviyesine ulaşmasında, 9 ayda kaydedilen 5,66 milyar TL tutarındaki finansman giderleri ve enflasyon muhasebesi düzeltmeleri belirleyici oldu.
17,76 milyar TL seviyesindeki ticari borçlara karşılık şirketin depolarında ve mağazalarında neredeyse aynı büyüklükte, 17,30 milyar TL değerinde satılmaya hazır ürün stoku yer aldı.
Hızlı stok devir hızına sahip perakende zincirlerinde ürünlerin tedarikçilerden vadeli alınıp tüketicilere peşin veya POS tahsilatıyla satılması nedeniyle yüksek ticari borç ve negatif net işletme sermayesi sektörün standart çalışma modeli olarak işliyor.
İŞLETME NAKİT AKIŞI 4,37 MİLYAR TL SEVİYESİNE YÜKSELDİ
Kasadaki nakit miktarı 648,2 milyon TL düzeyine inmiş görünse de şirketin işletme faaliyetlerinden yarattığı nakit akışı 2025 yılının ilk 9 ayındaki 1,39 milyar TL seviyesinden 2026 yılının aynı döneminde 4,37 milyar TL düzeyine tırmandı.
Açıklanan net zararın önemli bir bölümünün amortisman ve enflasyon muhasebesi gibi nakit çıkışı yaratmayan muhasebe kalemlerinden kaynaklanması, şirketin günlük ödeme gücünü korumasını sağladı.
Özkaynakların eksiye geçmesi teknik olarak sermaye kaybı tartışmalarını gündeme getirse de Türk Ticaret Kanunu (TTK) 376. madde kapsamındaki resmi borca batıklık hesaplamalarında varlıkların güncel değerleme farkları ve sermaye tamamlama imkanları dikkate alınıyor.
Şirkette yüzde 50 ortaklık payı bulunan Sabancı Holding, tasfiye seçeneği yerine yüksek ciro hacmi ile pazar payını korumayı, dijital pazaryeri dönüşümünü sürdürmeyi ve olası faiz indirim döngüsünde finansman giderlerinin azalmasıyla bilançoyu yeniden net kâra geçirmeyi hedefliyor.
Okumaya devam et