Haber akışına dön
29 Temmuz 2026.
Siyaset·
Çakma Japon Kuruluş Fon Vurguncularına Nasıl Bol Keseden Not Dağıttı?
Kaynak:
Fon skandalından sadece iki ay önce.
Tera Yatırım Bankası’nın kredi notu A- olarak teyit edildi. Görünüm durağandı.
Banka için sürpriz değildi. Zaten uzun süredir kredi notları yüksekti.
Hatta 2025 tarihli raporda güçlü yönleri arasında şöyle bir değerlendirme bile vardı:
“Kurumsal yönetim uygulamalarına uyum ve köklü bir risk yönetimi organizasyonu.”
Tera Grubu’nun “finans sektöründeki yerleşik konumu, deneyimli yönetimi, sektör ortalamasının üzerindeki net faiz marjı ve fonlama yapısı“ da övülmüştü.
Yalnızca Tera değildi yüksek notlar alan.
Hedef Yatırım Bankası’nın A- notunun görünümü pozitifti.
Mart 2026 tarihli raporda bankanın güçlü yönleri arasında şu ifade yer alıyordu:
“2025 yılında sürdürülebilir temel kârlılık göstergeleri.”
“Bankanın aktif büyümesi, sermaye yeterliliği, deneyimli yönetimi ve kurumsal yönetim uygulamaları“ da olumlu bulunmuştu.
Destek Yatırım Bankası A-, Destek Yatırım Menkul Değerler BBB seviyesindeydi.
30 Ocak 2026’da Bulls Yatırım’ın notu da BBB-‘den BBB’ye yükseltilmişti.
Raporda şirket şu özelliği nedeniyle övülüyordu:
“Yasal gerekliliklerin üzerinde tutulan güçlü sermaye tamponu.”
“Kârlılıktaki artış, hisse senetleriyle teminatlandırılmış alacaklar ve finansman kaynaklarının çeşitliliği“ de olumlu değerlendirilmişti.
Bulls, Temmuz 2026’da 737 milyon, Ağustos’ta 710 milyon, 11 Eylül’de 700 milyon liralık finansman bonosu ihraç etti. İhraçlara ilişkin haberlerde BBB notu da yer alıyordu.
Graintürk Holding de yüksek notlardan nasibini almıştı.
30 Nisan 2026’da A+ kredi notu verilmişti. Şirket, not ölçeğinde “yüksek kredi kalitesine sahip yatırım yapılabilir kategori”deydi.
Peki, birkaç ay sonra fon skandalının merkezinde yer alacak bu şirketleri inceleyip mali yapılarını, yönetimlerini, sermaye yeterliliklerini öven, yüksek kredi notları dağıtan bu eli bol hoca kimdi?
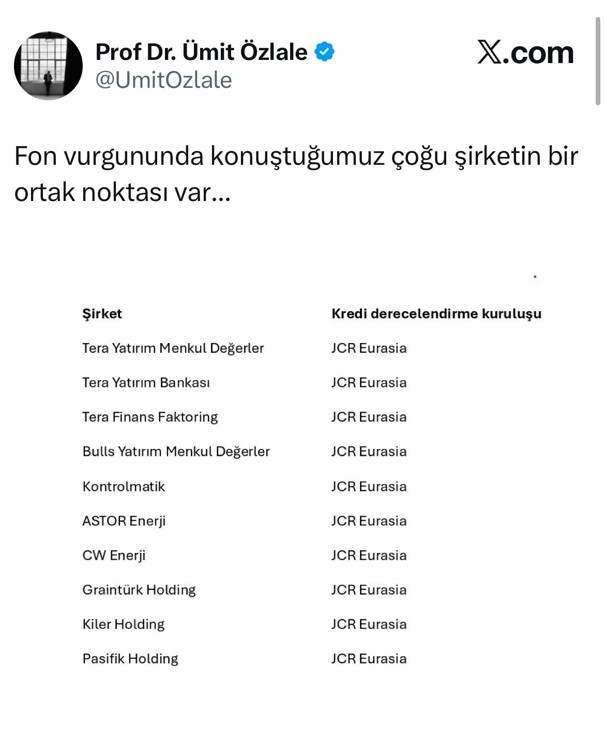
Yeni Partili Ümit Özlale, bu yüksek notlardan aylar sonra adları fon skandalında karşımıza çıkacak bütün bu şirketlere aynı derecelendirme kuruluşunun not verdiğini ortaya çıkardı.
Adı JCR Eurasia.
Tam uzun adı: Japan Credit Rating Eurasia.
Peki, bir Japon kuruluş nasıl olup da patlayacak balona yıllarca övgüler düzmüştü?
Hikâye, iktidarın uluslararası kredi derecelendirme kuruluşlarına duyduğu öfkeyle başlıyor.
Moody’s, Standard & Poor’s ve Fitch, Türkiye’nin kredi notlarını düşürdükçe iktidar bu kararların siyasi ve ideolojik olduğunu söylüyordu.
Cumhurbaşkanı Erdoğan, daha 2012’de S&P’nin kararına şöyle tepki göstermişti:
“Tamamen ideolojik bir yaklaşım. Bunu Tayyip Erdoğan’a yutturamazsın.”
Çözüm, Türkiye’nin kendi kredi derecelendirme kuruluşunu oluşturmasıydı.
2018’de Cumhurbaşkanlığı sistemine geçilmesiyle bu proje hızlandı.
Dönemin BDDK Başkanı Mehmet Ali Akben, 6 Temmuz 2018’de atılan adımı gururla duyurdu:
“Bağımsız yerel bir derecelendirme kuruluşu kurulmasının önünü açabilecek düzenlemeleri yaptık.”
Fakat sıfırdan kurulacak bir şirketin uluslararası itibarı ve kabul görmesi sorun olabilirdi.
Bu yüzden daha pratik bir yol bulundu.
Türkiye’de zaten faaliyet gösteren, Japonya merkezli Japan Credit Rating Agency ile bağlantılı JCR Eurasia’nın çoğunluk hisseleri satın alındı.
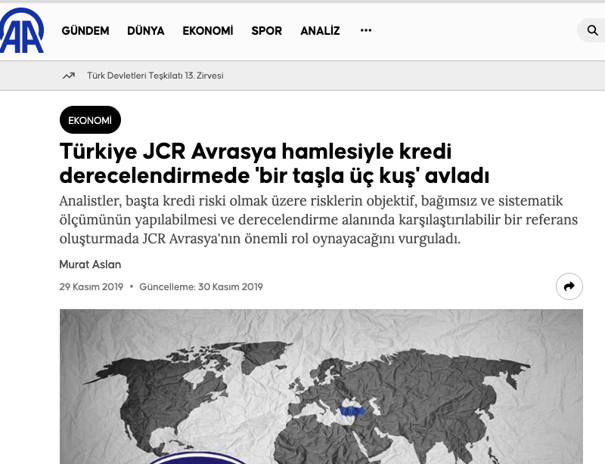
29 Kasım 2019’da duyurulan anlaşmayla şirketin yüzde 85,05’i Türk finans kuruluşlarının kontrolüne geçti.
Japon ortağın payı yüzde 14,95’te kaldı.
Anadolu Ajansı bu harika formülü bu başlıkla haber yapmıştı:
“Türkiye JCR Avrasya hamlesiyle kredi derecelendirmede bir taşla üç kuş avladı.”
Gerçekten de bir taşla üç kuş vurulmuştu.
Sıfırdan şirket kurma zahmetinden kurtulunmuş, Japon adı ve uluslararası geçmiş korunmuş, şirketin kontrolü Türk finans sektörüne geçmişti.
En büyük ortak yüzde 18,5 payla Borsa İstanbul’du.
Ziraat Bankası, Halkbank, VakıfBank, İş Bankası, Akbank, Garanti BBVA ve diğer bankalarla finans sektörü birlikleri de hissedardı.
Böylece finans kuruluşlarının kredi risklerini bağımsız biçimde değerlendirmesi beklenen şirketin sahipleri, yine finans sektörünün büyük aktörleri olmuştu.
Çekik gözlü, yerli ve millî bir derecelendirme kuruluşumuz vardı artık.
17 Ocak 2020’de şirketin ilk yönetim kurulu başkanlığına şimdi Borsa İstanbul Başkanı olan Prof. Dr. Erişah Arıcan getirildi.
Arıcan, dönemin Hazine ve Maliye Bakanı Berat Albayrak’ın doktora tez danışmanıydı.
Eski Merkez Bankası Başkanı Şahap Kavcıoğlu’nun da doktora danışmanlığını yapmıştı.
Ve daha pek çok ismin.
Genel müdürlüğe ise Feyzullah Yetgin atandı.
Yetgin, 2010-2016 arasında Çalık Emlak ve Gayrimenkul Yatırımları’nın genel müdürüydü.
Arıcan daha sonra yönetimden ayrıldı.
Ama Feyzullah Yetgin, fon skandalının patladığı 2026’ya kadar kuruluş tepesinde kaldı.
Şirketin güncel yönetim kurulu başkanı Yalçın Madenci.
Halkbank genel müdür yardımcılığı, Halk GYO ve Halk Faktoring yönetim kurulu başkanlığı yaptı. Temmuz 2026’da VakıfBank genel müdür yardımcılığına geçti.
Madenci, Mart 2021’den beri JCR yönetim kurulundaydı.
Yerli derecelendirme kuruluşunun oluşturulmasına yönelik ilk adımları atan eski BDDK Başkanı ve mevcut Vakıf Katılım Genel Müdürü Mehmet Ali Akben’i zaten biliyoruz.
27 Ekim 2021’de Tera Yatırım Bankası’nın kuruluşuna, 7 Nisan 2023’te faaliyetlerine izin veren BDDK’nın başkanı Akben’di.
28 yaşındaki avukat oğlu Ahmet Emir Akben ise Ekim 2022’de Graintürk yönetim kuruluna girmiş, denetim ve risk komitelerinde görev almıştı.
Akben, Pusula’nın avukatları arasındaydı.
JCR hem Tera’ya hem Graintürk’e yüksek kredi notları veriyordu.
Aslında JCR, zamanla Türkiye’deki kredi derecelendirme piyasasının en önemli aktörlerinden biri haline geldi.
2023-Ekim 2026 döneminde borçlanma aracı ihraç eden 282 şirketin 143’ü JCR’nin rapor listesinde bulunuyor.
Aynı dönemde halka arz edilen 141 şirketin 88’i de bu listede.
Üstelik fon skandalının merkezinde de şirketlerin ihraç ettiği borçlanma araçları, fon portföyleri ve halka açık şirketler arasındaki finansal ilişkiler bulunuyor.
Bulls’un milyarlarca liralık finansman bonosu ihraçlarında BBB notunun kullanılması bu ilişkinin somut örneği.
Bu bonolar hangi fonlara satıldı? Fon yöneticileri bunları portföylerine alırken hangi kredi notlarını esas aldı?
JCR’nin yüksek notları, bu şirketlerin yatırımcı gözünde güvenilir görünmesine nasıl katkı sağladı?
Ve sonra…
17 Eylül’de SPK’nın yedi portföy yönetim şirketine ait 131 fonun tasfiyesine ilişkin kararı geldi.
Fon skandalı patladı.
23 Eylül’de JCR, yedi finans kuruluşunun kredi notunu birden düşürdü.
Tera Yatırım Menkul Değerler’in A notu CC’ye, Tera Yatırım Bankası ve Tera Finans Faktoring’in A- notları CC’ye indirildi.
Bulls Yatırım’ın BBB notu B-’ye düştü.
Hedef Yatırım Bankası, Destek Yatırım Bankası ve Destek Yatırım Menkul Değerler de B- seviyesine çekildi.
Ekim sonunda Tera Yatırım Menkul Değerler’in notu D’ye, Bulls’un notu CC’ye kadar gerilemişti.
Daha birkaç hafta önce övülen risk yönetimi, güçlü sermaye yapısı, sürdürülebilir kârlılık bir anda yerini ağır kredi risklerine bırakmıştı.
Üstelik JCR, kriz sonrasındaki açıklamalarında ilişkili taraf fonlaması, varlık kalitesindeki bozulma ve fonlarla bağlantılı sermaye piyasası araçları hakkında sağlıklı veri temin edilememesi gibi gerekçelere başvuruyordu.
Oysa ilişkili taraf işlemleri, portföy yoğunlaşması, likidite ve kısa vadeli borçlanma riskleri zaten bir kredi derecelendirme kuruluşunun incelemesi gereken konulardı.
Bulls’un riskli yatırım portföyünü raporuna yazıp notunu yükselten de JCR’ydi.
Tera’nın risk yönetimini öven de.
Hedef’in kredi görünümünü pozitif bulan da.
Kriz patladıktan sonra notları düşürmek kolaydı.
Asıl görev, şirketler batmadan önce risklerini ortaya koymaktı.
JCR, dün kendisine yöneltilen eleştirilerin ardından bir kamuoyu duyurusu yayımladı.
Açıklamasında bütün derecelendirme faaliyetlerini mevzuata ve uluslararası standartlara uygun yürüttüğünü, bağımsızlık, tarafsızlık ve şeffaflık ilkelerine bağlı olduğunu savundu.
Değerlendirmelerinde bağımsız denetimden geçmiş finansal tabloları esas aldığını belirtti.
Ardından şu uyarıyı yaptı:
“Son günlerde Kuruluşumuz hakkında kamuoyuna yansıyan ve faaliyetlerimizin güvenilirliği ile kurumsal itibarımızı hedef alan gerçeğe aykırı iddia ve isnatlara ilişkin her türlü yasal hakkımız saklıdır.”
Ama açıklamada Tera’ya neden A-, Bulls’a neden BBB, Hedef’e neden pozitif görünüm verildiğine hiç girilmedi.
Krizden hemen sonra yedi şirketin notunun neden aynı anda çöktüğüne ilişkin somut bir hesap da verilmedi.
Bir zamanlar Moody’s ve S&P’nin Türkiye’ye haksız yere düşük not vermesine kızılarak oluşturulan yerli ve millî derecelendirme kuruluşu, şimdi fon skandalındaki şirketlere neden bu kadar yüksek not verdiğini herhalde bir ara açıklayacaktır.
Türkiye bağımsız bir kredi derecelendirme sistemi mi kurdu, yoksa finansal sistemin büyük aktörlerinin birbirlerine güven notu verdiği yeni bir yapı mı oluşturdu?
İşin sonunda o notların da yardımıyla bu şirketler halkı dolandırdı.
Gerçekten bu kuruluş Japon olsaydı, başkanı anında istifa eder, hatta harakiri yapmaya bile çalışabilirdi.
Ama sahte çekik gözlü yerli ve milli olunca gözünü biraz daha kısıp yoluna devam ediyorsun.
Nasıl olsa karşımızda organize bir yapı var.
Mehmet Şimşek’in bile gücü bu bürokratları değiştirmeye yetmedi.
10 yıldır birbirini kollayarak sırtlarını güçlü yerlere dayayarak ayakta kalmışlar.
20 milyona yakın insanın mağduriyeti onlara ne yapabilir?
Fazla sorgularsanız, sosyal medyada troll ordularını üzerinize yollar, bir anda Fitchin adamı, Standard and Poors’un köpeği, Moodys’in içimizdeki mudisi bile ilan edilebilirsiniz.
Okumaya devam et